1. Rückblick
Trotz der beeindruckenden Erholung im August und September ist die Frage, ob der Kryptowinter tatsächlich beendet ist, noch nicht abschließend geklärt. Im Rückblick fiel der Bitcoin von seinem Rekordhoch bei 126.272 US-Dollar am 6. Oktober 2025 bis zum 1. Juli 2026 um rund 54 Prozent auf 57.735 US-Dollar. Nach einer siebenwöchigen Bodenbildung leitete der scharfe Ausbruch aus dem neunmonatigen Abwärtstrendkanal am 17. August eine kräftige Erholung ein. Der Bitcoin-Kurs stieg daraufhin zügig auf über 79.000 US-Dollar und erreichte wenige Wochen später am 21. September sogar 87.374 US-Dollar. Vom Juli-Tief aus entspricht das einem Plus von über 50 Prozent in nicht einmal drei Monaten.
Seitdem stockt die Erholung jedoch. Am Wochenende fiel der Bitcoin kurzzeitig auch unter die runde Marke von 80.000 US-Dollar zurück. Das stark verunsicherte Umfeld an den Finanzmärkten hat damit eine Woche vor den US-Midterm-Wahlen die Unterstützungszone um 80.000 US-Dollar in den Fokus gerückt. Bislang ist der technische Schaden noch überschaubar. In der Zone zwischen 80.000 und 81.500 US-Dollar dürften allerdings viele durchschnittliche Einstiegskurse der börsengehandelten US-Spot-ETFs sowie der börsennotierten Treasury-Unternehmen liegen. Bitcoin testet damit nicht nur eine charttechnische Unterstützung, sondern auch die Standfestigkeit zweier zentraler Käufergruppen.
Tatsächlich hatten wir Anfang September genau vor einem möglichen Rücksetzer in Richtung der steigenden 200-Tage-Linie gewarnt. Dabei kommt der Gegenwind momentan vor allem von der Makroseite und der Gesamtlage an den Finanzmärkten. Die Fed erhöhte am 16. September erstmals seit drei Jahren die Zinsen, die US-Inflation stieg im September auf 3,7 Prozent, die Rendite zehnjähriger US-Staatsanleihen liegt bei rund 5 Prozent und Brent-Öl kostet mehr als 110 US-Dollar. Zugleich signalisierten ETF-Abflüsse von 635 Millionen US-Dollar am 22. Oktober – der höchste Tageswert seit Juni – eine schwindende Nachfrage. Bitcoin hält sich in diesem Umfeld bislang aber doch recht gut.
In den kommenden Tagen und Wochen wird entscheidend sein, ob der Verkaufsdruck im Tech- und KI-Sektor abebbt und sich an den Aktienmärkten eine Jahresendrally abzeichnet. Kurzfristig bleibt eine Fortsetzung des Rücksetzers in Richtung 73.000 bis 75.000 USD noch möglich. Danach sollte sich die Lage jedoch bullisch auflösen und den Kryptowinter endgültig beenden.
2. Chartanalyse Bitcoin in US-Dollar
2.1 Wochenchart: Test der alten Nackenlinie
Bitcoin in USD, Wochenchart vom 27. Oktober 2026. Quelle: Tradingview
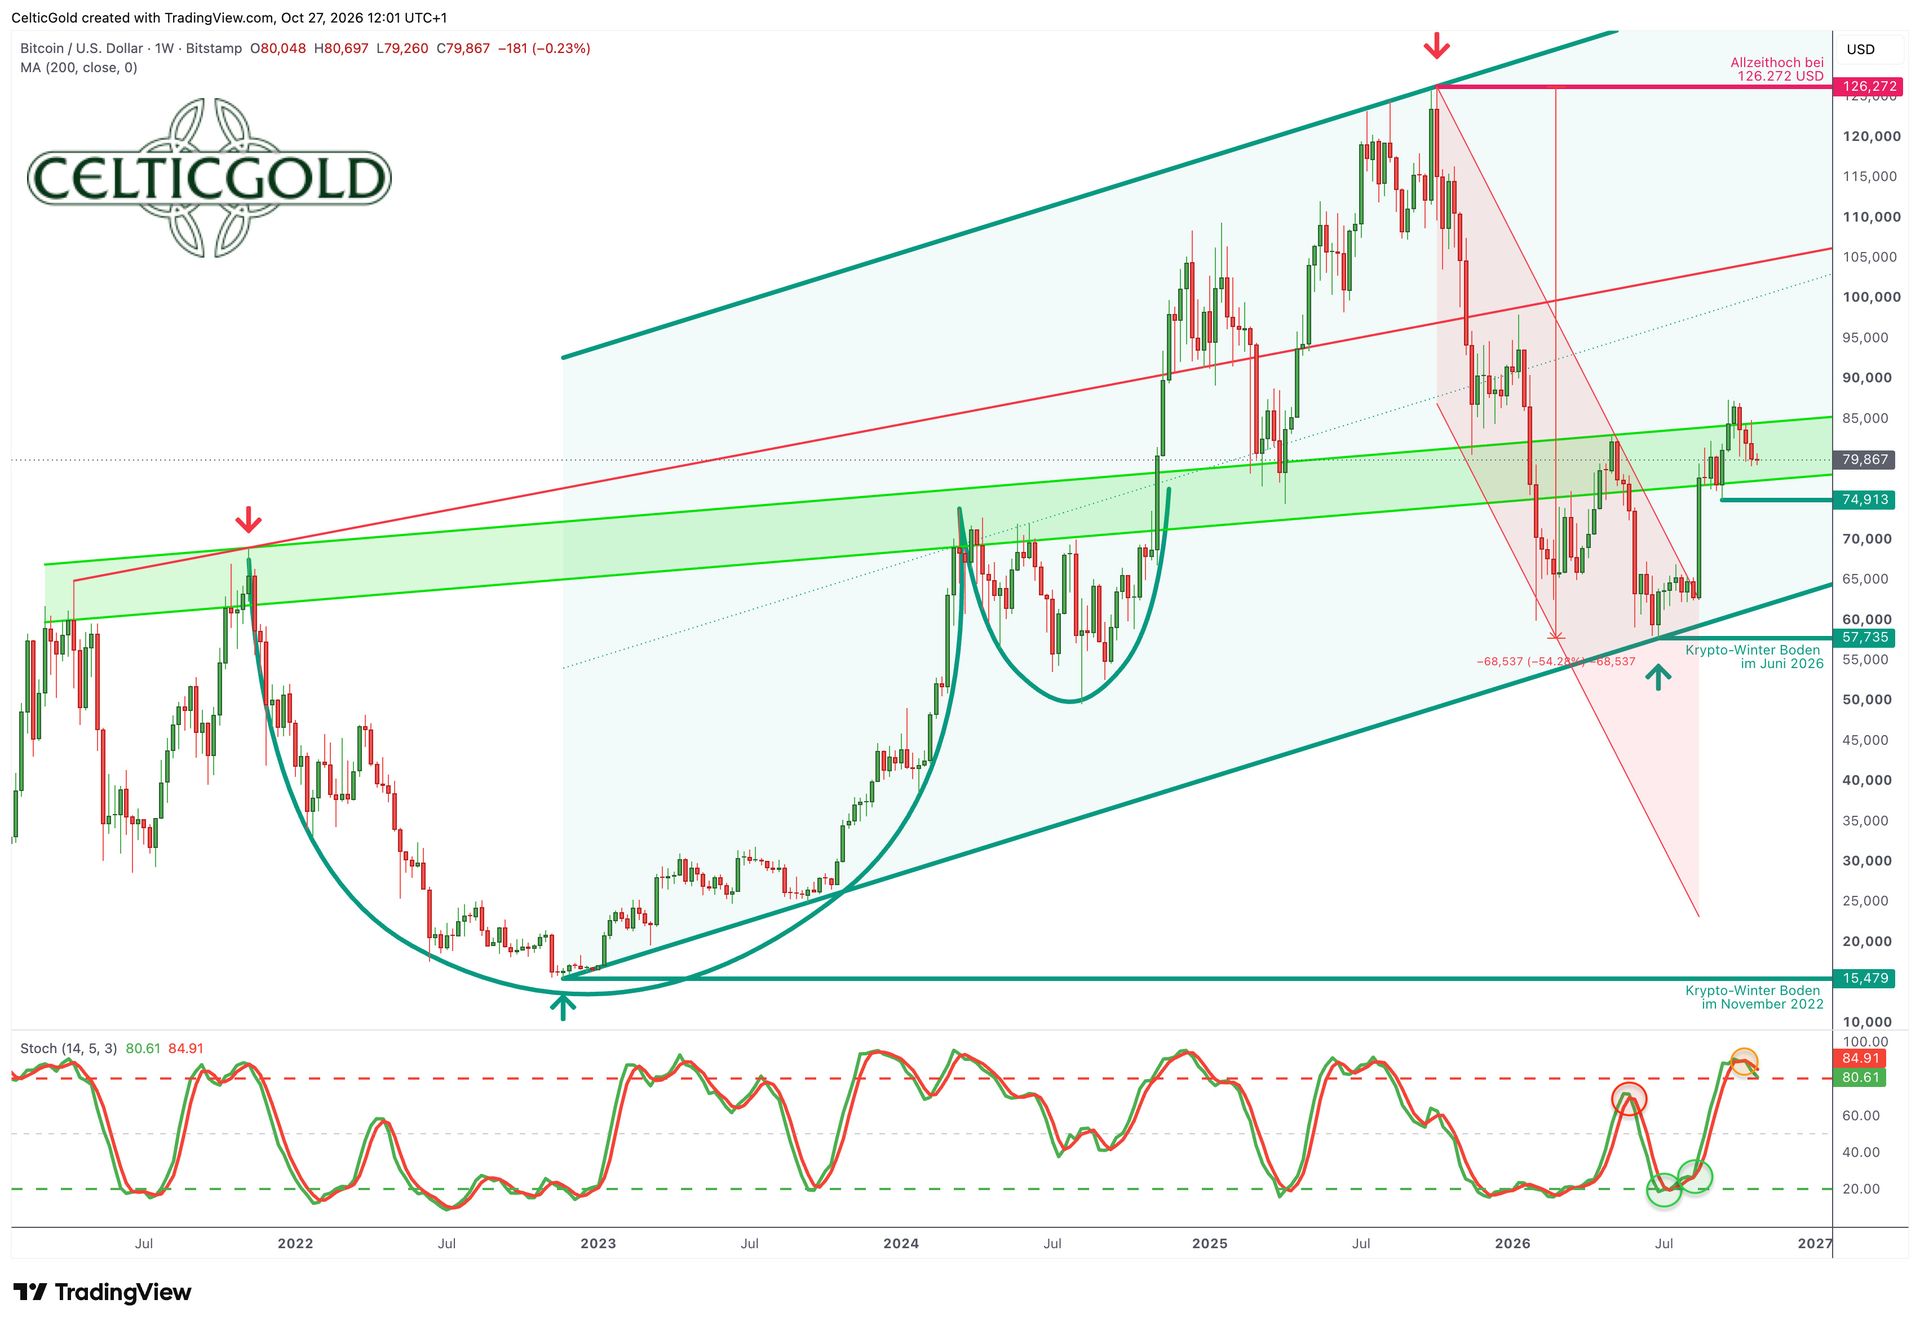
Auf dem Wochenchart wird schnell deutlich, dass der aktuelle Handelsbereich zwischen 79.000 und 82.500 USD eine zentrale Bedeutung besitzt. Er entspricht der Nackenlinie der alten Cup-and-Handle-Formation aus den Jahren 2022 bis 2024. Diese leicht ansteigende Zone wurde in den vergangenen Jahren mehrfach von beiden Seiten getestet. Seit ihrer Überwindung im September wird sie nun von oben geprüft.
Dieser Rollenwechsel von Widerstand zu Unterstützung ist die entscheidende strukturelle Frage: Hält die Zone, ist der Ausbruch bestätigt; fällt sie, handelte es sich um einen Fehlausbruch innerhalb eines größeren Bodenbildungsprozesses. Verteidigen die Bullen diese Unterstützung erfolgreich, wird der Bitcoin-Chart also automatisch deutlich bullischer.
Parallel dazu bleibt die Marktstruktur konstruktiv, da die Serie höherer Tiefs und höherer Hochs intakt ist. Erst ein Schlusskurs unterhalb des September-Tiefs würde den jungen Aufwärtstrend beenden. Übergeordnet hält sich Bitcoin weiterhin im seit November 2022 bestehenden und übergeordneten Aufwärtstrendkanal; erst unter 61.500 USD wäre dieser gebrochen.
Ungünstig präsentiert sich hingegen die stark überkaufte Wochenstochastik, denn das aktuelle Setup deutet mindestens auf eine mehrwöchige Konsolidierung hin.
Zusammenfassend ist der Wochenchart noch bullisch, allerdings steht die überkaufte Stochastik einer direkten Fortsetzung der Rally eher im Weg. Ein tückischer Rücksetzer in Richtung 75.000 USD wäre in diesem Zusammenhang keine Überraschung und könnte letztlich als Bärenfalle rechtzeitig vor dem nächsten großen Anstieg nochmal alle schwachen Hände aus dem Markt drängen.
2.2 Tageschart: Rücksetzer an die 200-Tagelinie als Einstiegschance
Bitcoin in USD, Tageschart vom 27. Oktober 2026. Quelle: Tradingview
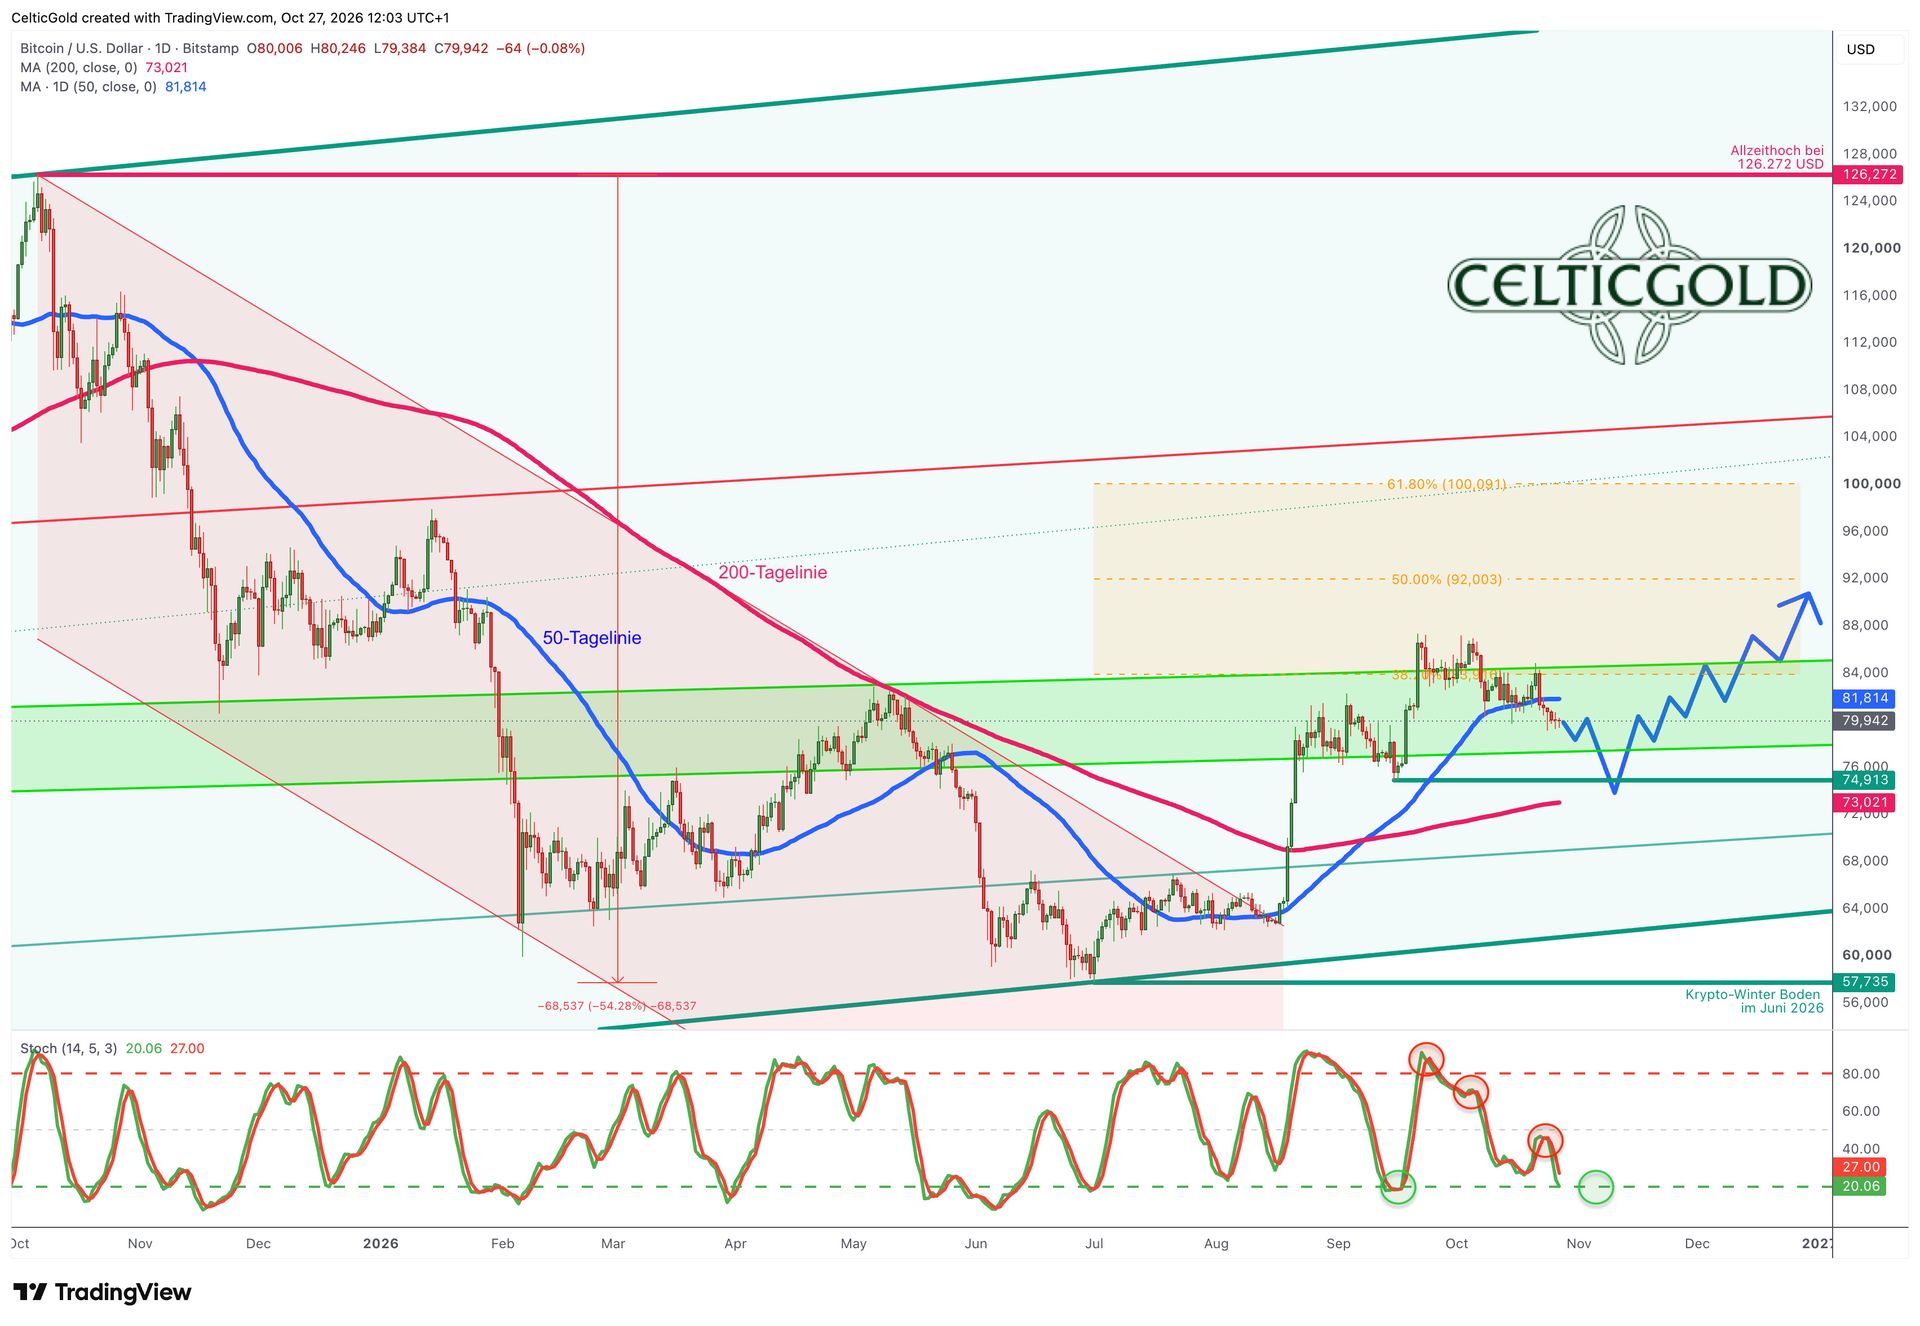
Auf dem Tageschart bewegt sich der Bitcoin seit rund fünfeinhalb Wochen in einer Konsolidierung bzw. Seitwärtsrange zwischen 79.000 und 87.500 USD, wobei der Kurs zunehmend nach unten tendiert. Die Unterstützung oberhalb von 80.000 USD wurde nach dem Rutsch unter die 50-Tage-Linie bei 81.798 USD am Wochenende zwar kurzzeitig unterschritten, hält zum Wochenauftakt jedoch weiterhin. Interessant ist, dass sich laut Glassnode knapp oberhalb der 80.000-USD-Marke die durchschnittlichen Einstandskurse der US-Spot-ETFs und der börsennotierten Bitcoin-Treasury-Unternehmen bündeln.
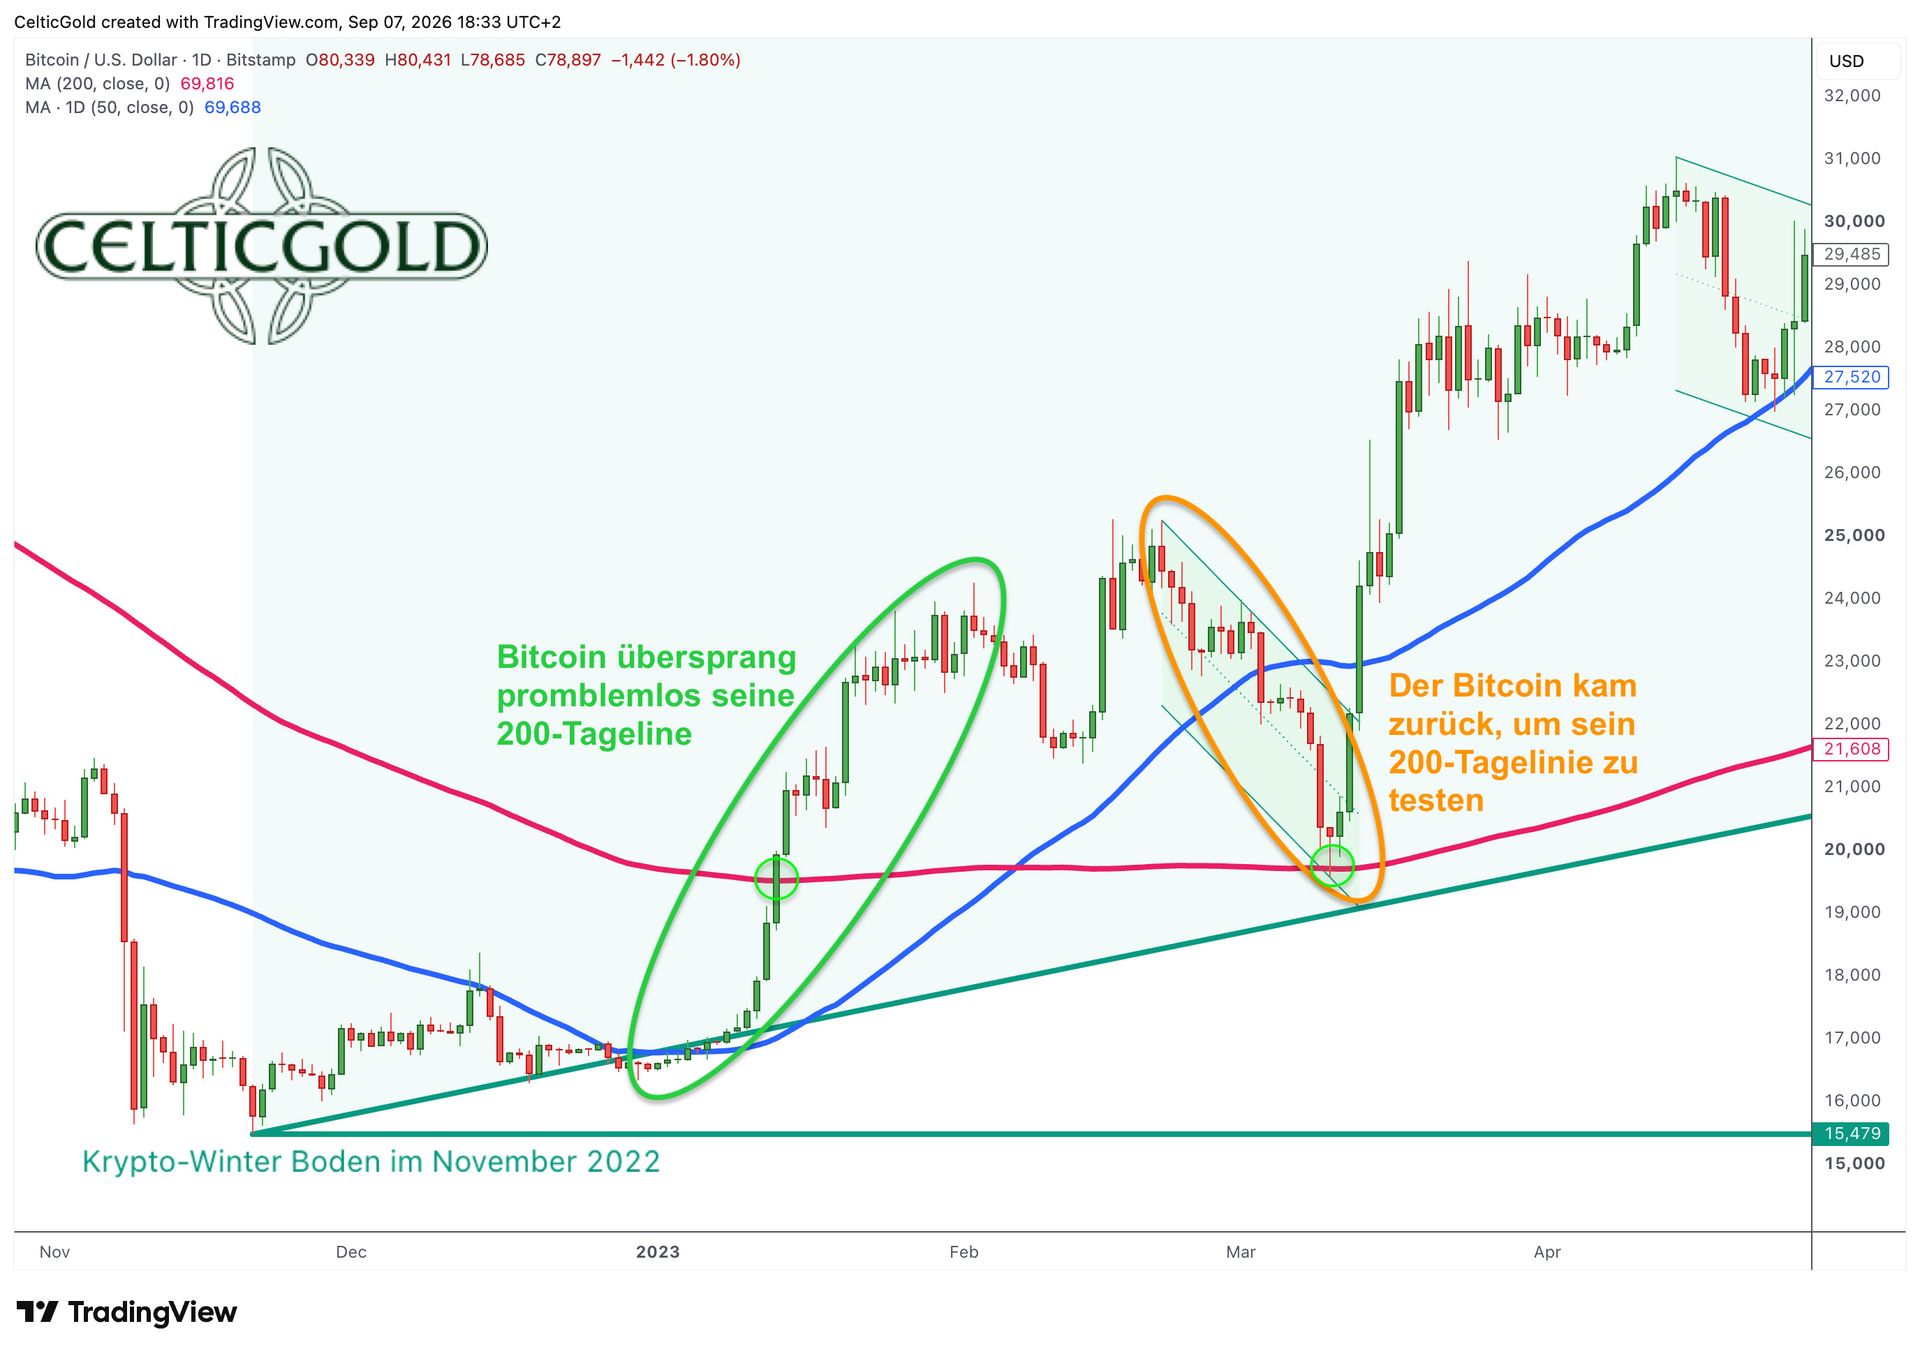
Ein klarer Bruch unter 79.000 USD dürfte den von uns prognostizierten Test der vielbeachteten und rasch steigenden 200-Tage-Linie bei 72.987 USD auslösen. Bis dorthin fehlen den Bären aktuell rund 7.000 USD beziehungsweise etwa 9 % – im volatilen Bitcoin-Markt kann eine solche Bewegung innerhalb weniger Tage stattfinden. Das Kursgeschehen vom Frühjahr 2023 hatten wir bereits in der letzten Analyse aufgezeigt; diese Analogie bleibt weiterhin relevant.
Bitcoin Frühjahr 2023, Tageschart vom 7. September 2026. Quelle: Tradingview
Insgesamt ist der Tageschart derzeit (noch) bärisch. Wir rechnen zuerst mit einem möglicherweise scharfen und schnellen Rücksetzer an die steigende 200-Tage-Linie. Genau dort – im Bereich von etwa 73.000 bis 75.000 USD – erwarten wir jedoch die sofortige Trendwende nach oben und den eigentlichen Beginn des neuen Bitcoin-Bullenmarkts. Wer noch nicht ausreichend investiert ist, könnte in den kommenden Tagen eine sehr gute Kaufgelegenheit erhalten.
3. Sentiment Bitcoin – Ausgewogene Marktstimmung
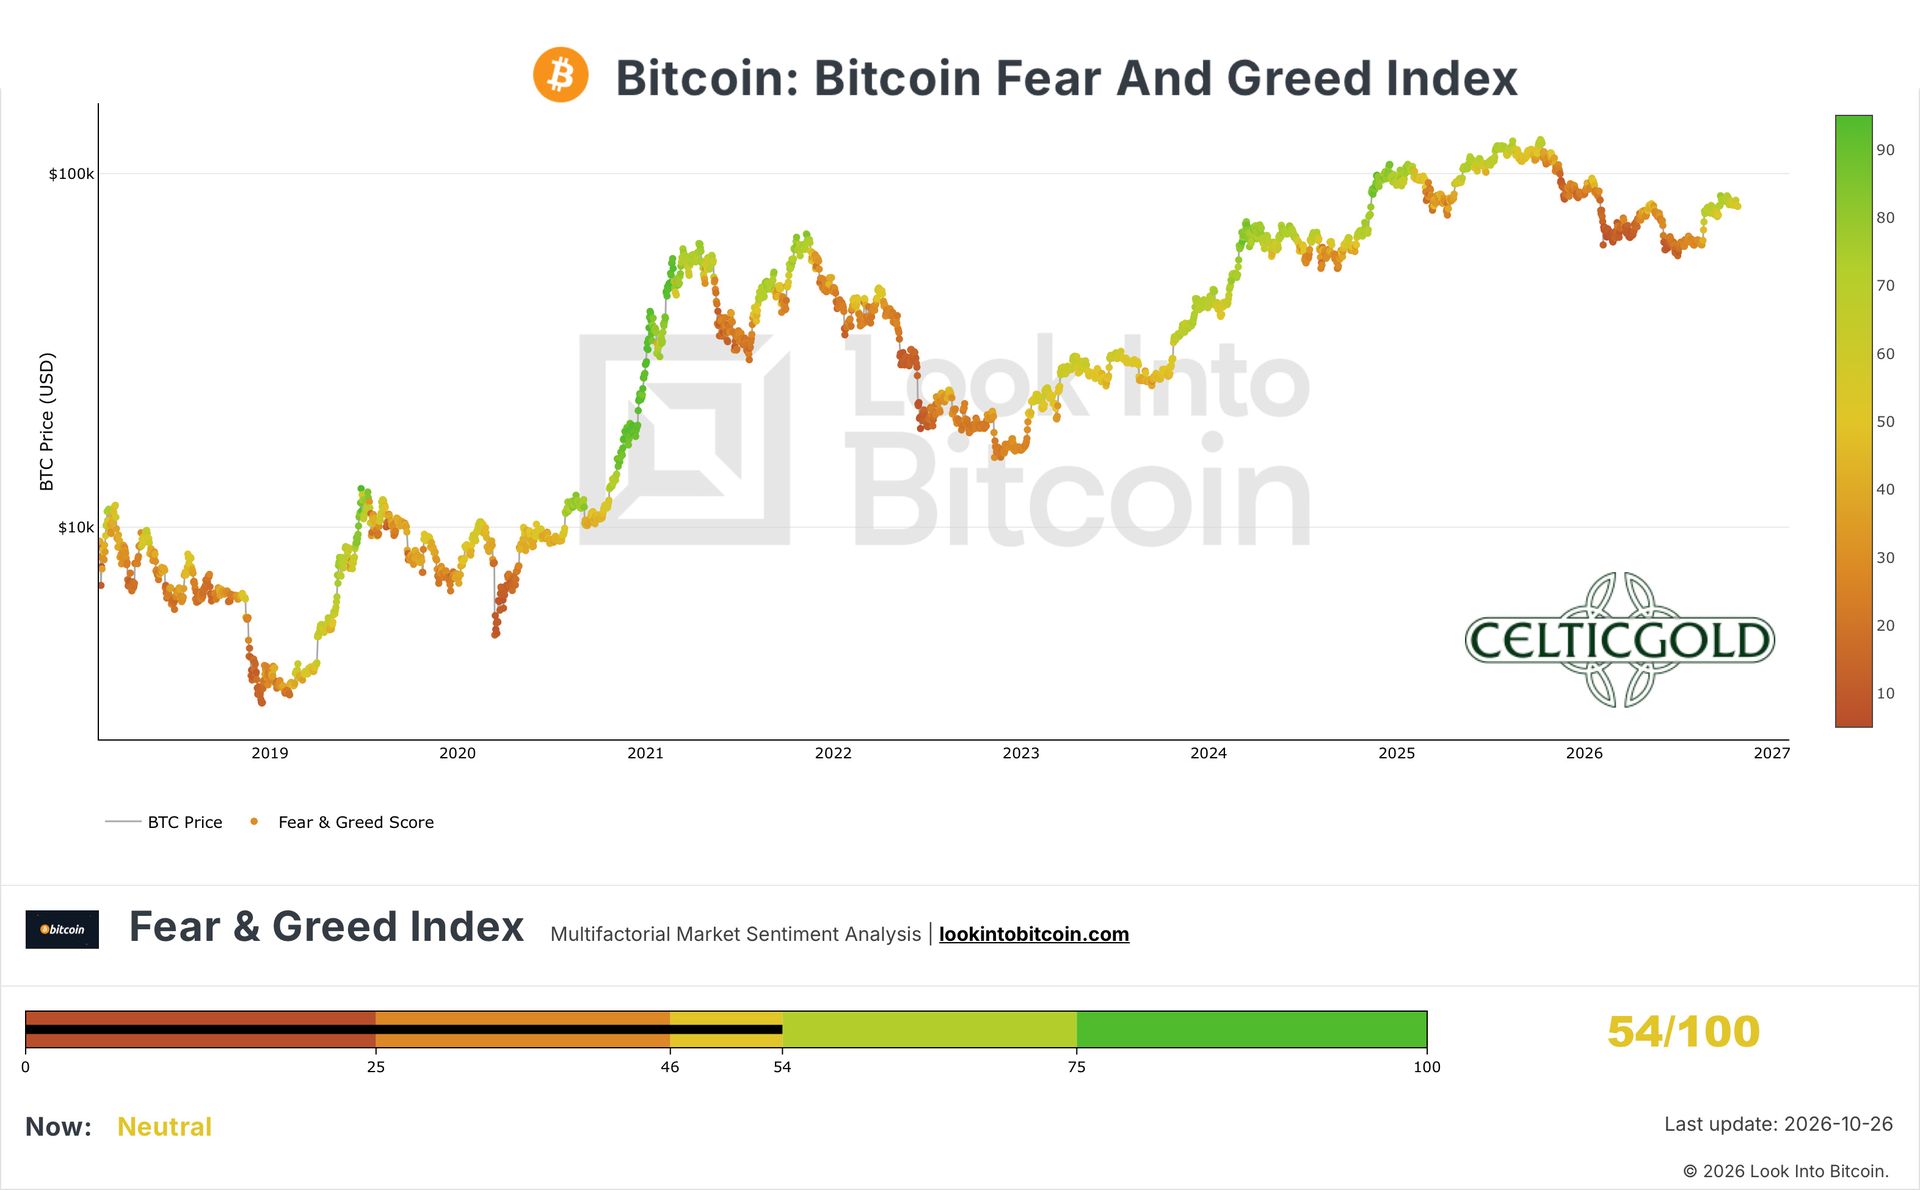
Crypto Fear & Greed Index vom 26. Oktober 2026. Quelle: Bitcoin Magazine Pro.
Der „Crypto Fear & Greed Index“ notiert aktuell bei 54 und damit ziemlich exakt im neutralen Bereich. Im September war die Stimmung hingegen zeitweise zu euphorisch. Der Rücksetzer von 87.000 auf 80.000 USD hat den Optimismus jedoch abgekühlt, ohne dabei dramatische Angst zu erzeugen. Aus der Kontraindikator-Sicht ist das ein unspektakuläres Bild. Weder Panik, welche an wichtigen Tiefpunkten das Sentiment bestimmt, noch extreme Euphorie, die wichtige Preisspitzen markiert, liegen vor. Das spricht gegen einen unmittelbar bevorstehenden Sturz, liefert aber auch kein antizyklisches Kaufsignal.
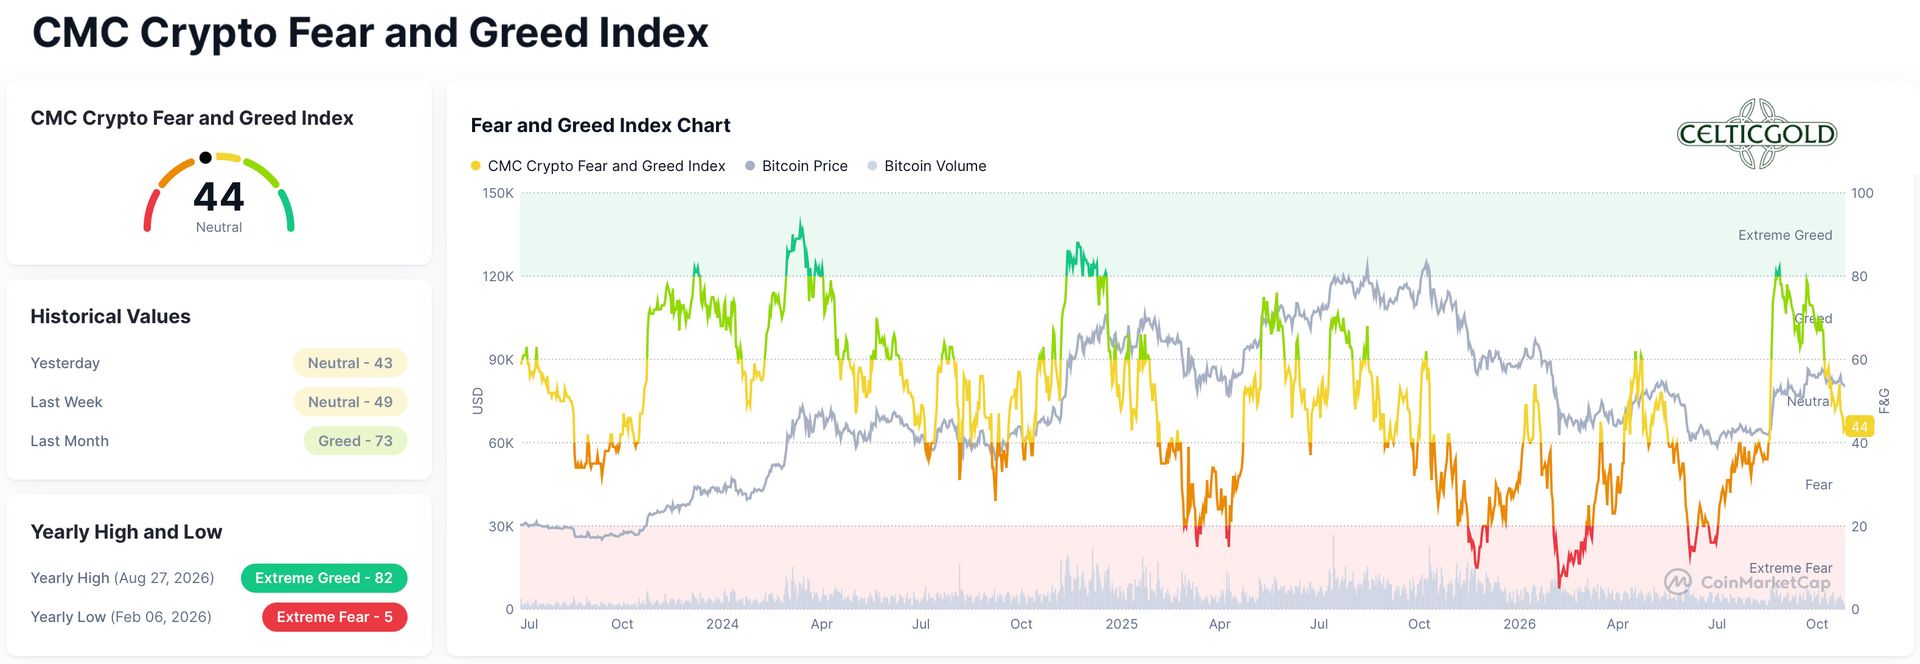
CMC Crypto Fear & Greed Index vom 26. Oktober 2026. Quelle: Coinmarketcap
Ein ähnliches Ergebnis liefert der „CMC Crypto Fear & Greed Index“ von CoinMarketCap, der den breiteren Kryptomarkt (inklusive Top-10-Coins und Stablecoin-Dynamiken) abbildet. Dieser Sentiment-Index steht aktuell bei 44 von 100. Die analysierten Indikatoren wie Marktvolatilität, Momentum, Social-Media-Aktivität, Umfragen und Bitcoin-Trends signalisieren damit eine neutrale und ausgeglichene Stimmungslage.
Zusammenfassend liefert die Sentiment-Analyse aktuell weder ein Warn- noch ein Kaufsignal. Erst ein Anstieg über 70 oder ein Absturz unter 25 würde antizyklisch Handlungsbedarf anzeigen.
4. Saisonalität Bitcoin – Ab jetzt positiv
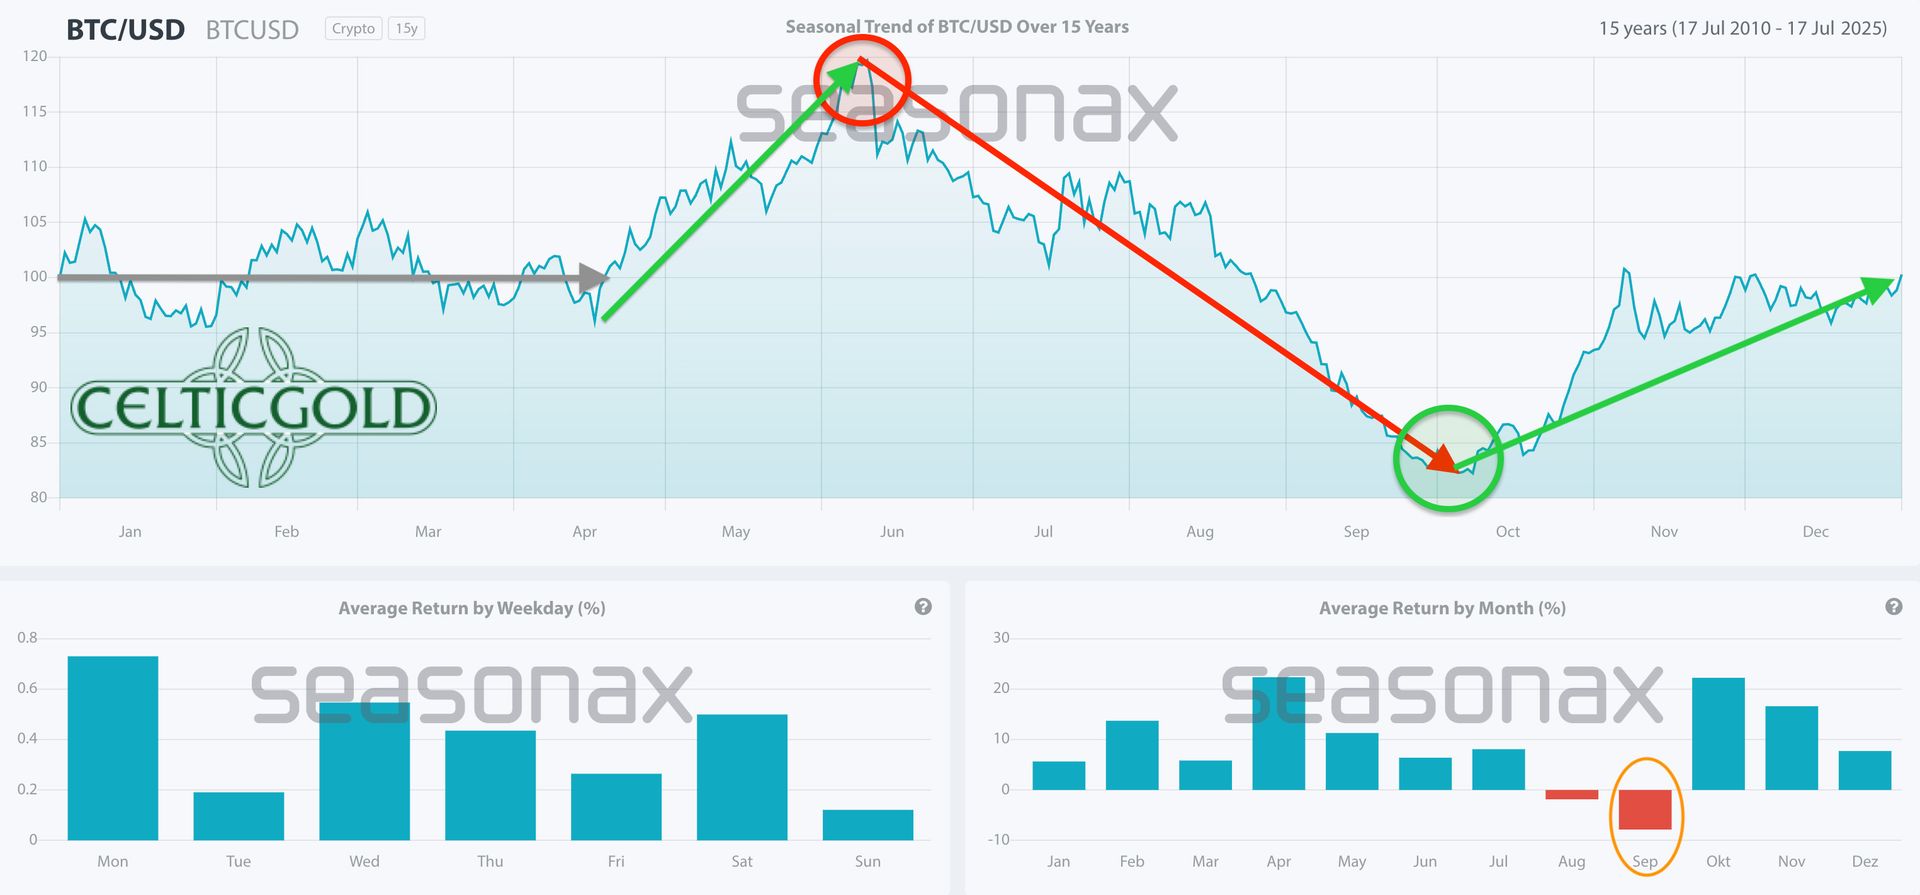
Bitcoin Saisonalität vom 26. Oktober 2026. Quelle: Seasonax
Statistisch betrachtet zählt der Oktober mit einem durchschnittlichen Plus von über 20 Prozent zu den stärksten Bitcoin-Monaten. Auch der November liegt im Mittel mit rund 17 Prozent klar im positiven Bereich. Dieser Wert ist jedoch durch das Jahr 2013 stark verzerrt, als Bitcoin um etwa 450 Prozent zulegte. Der Median für November beträgt daher nur etwa 8,8 Prozent; ohne das Ausnahmejahr 2013 erzielten die übrigen zwölf Novembermonate laut Coinglass im Durchschnitt rund 7 Prozent.
Zudem blieben diese historisch als verlässlich geltenden Monate Oktober und November im Jahr 2025 deutlich hinter ihrer üblichen Entwicklung zurück. Auch der „Oktober 2026“ liefert bislang keinen klassischen „Uptober“-Impuls. Möglicherweise liegt das daran, dass Juli, August und September gemeinsam die erste dreimonatige Gewinnserie seit 2012 gebildet haben.
Zusammenfassend spricht die saisonale Komponente bis zum Jahresende für eine positive Tendenz und damit für gute Vorzeichen. Die Wahrscheinlichkeit, dass Bitcoin zum Jahresende höher als aktuell notieren wird, ist deutlich erhöht.
5. Bitcoin gegen Gold (Bitcoin/Gold-Ratio)
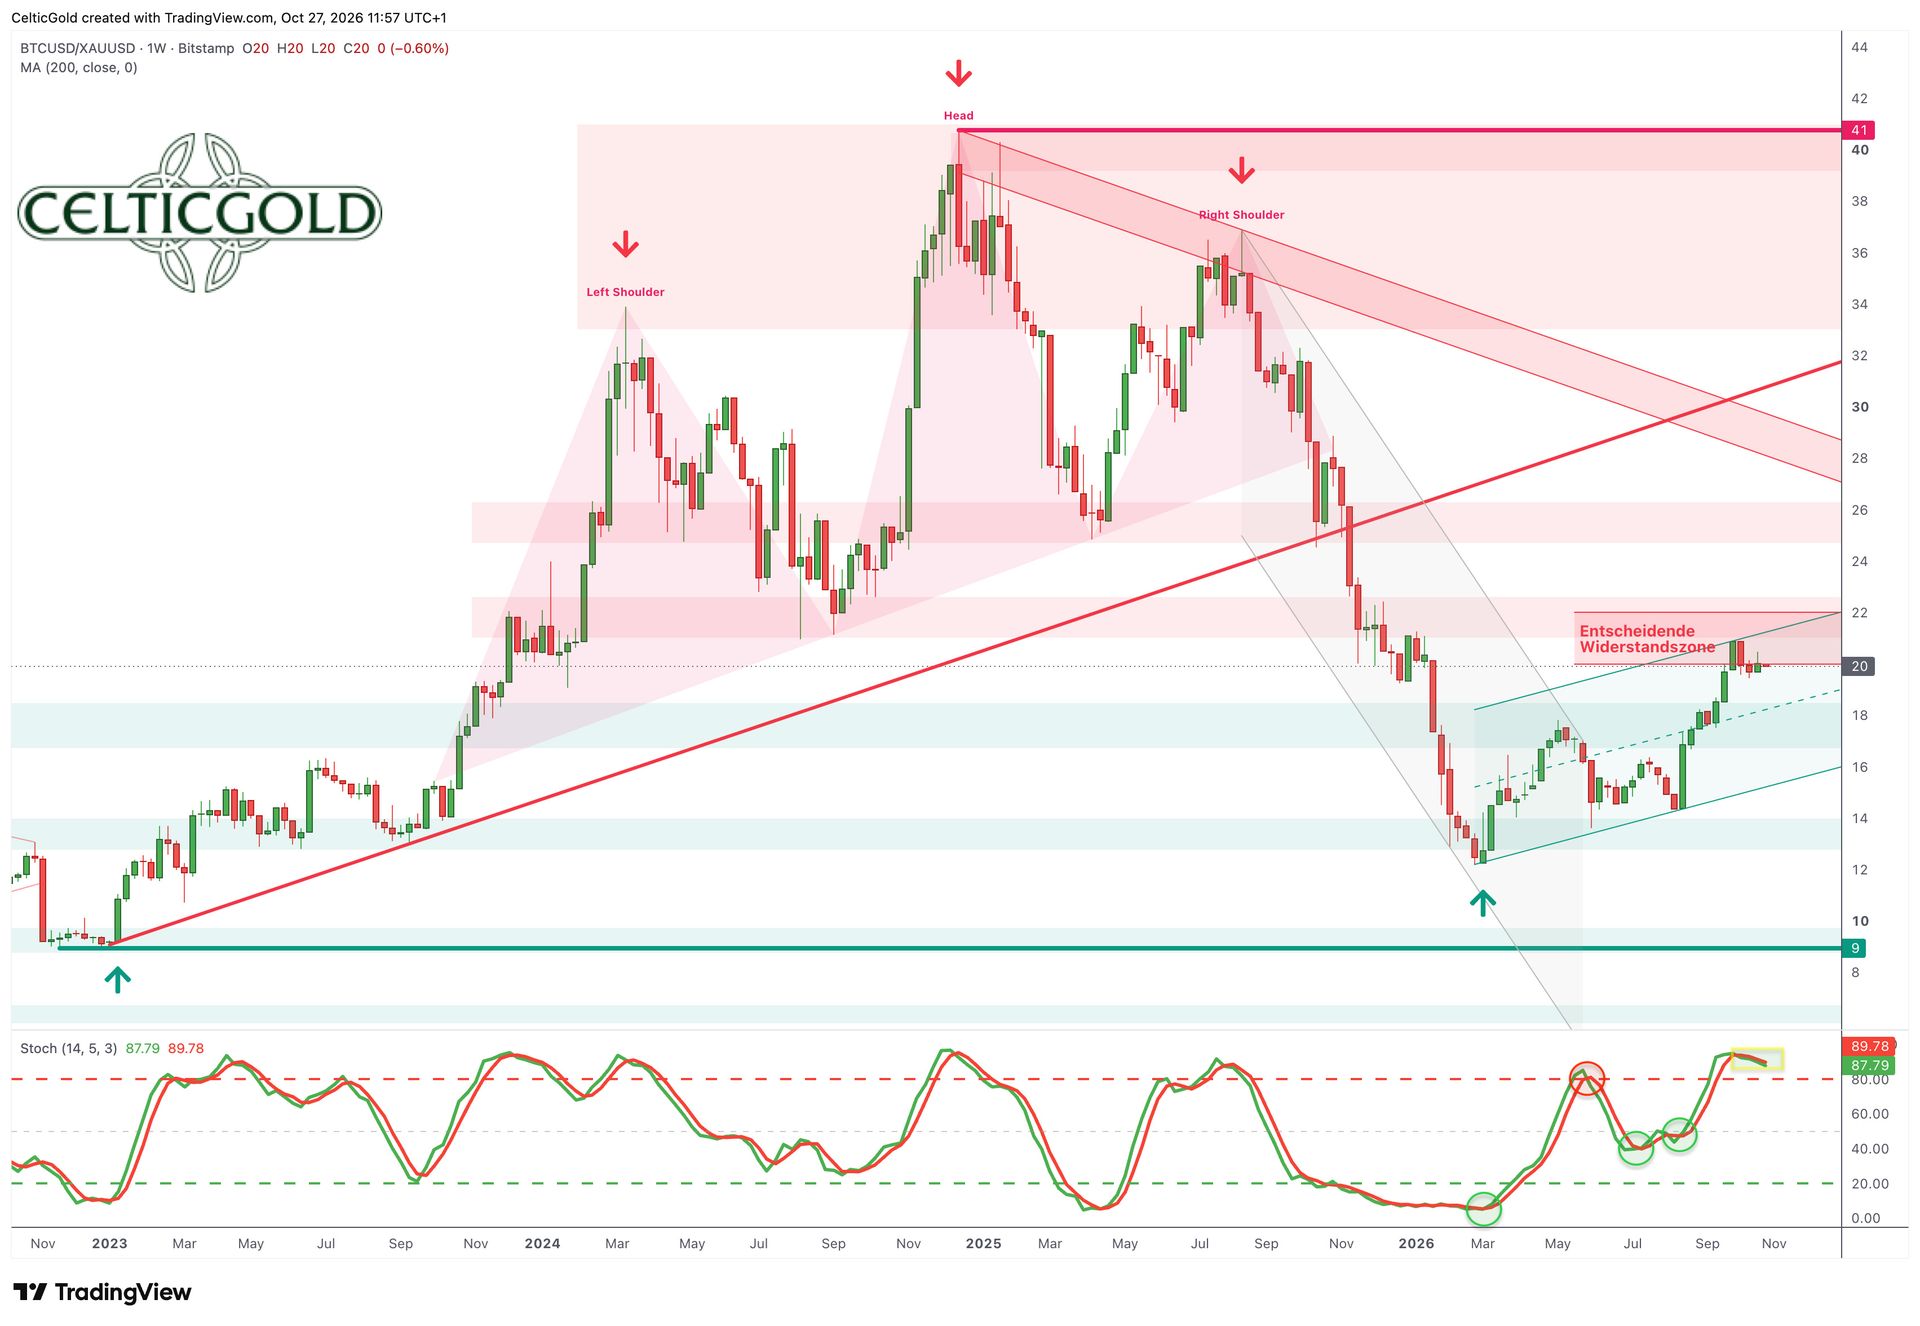
Bitcoin/Gold-Ratio, Wochenchart vom 26. Oktober 2026. Quelle: Tradingview
Bei einem Bitcoin-Kurs von rund 80.000 USD und einem Goldpreis von etwa 4.005 USD je Feinunze entspricht ein Bitcoin aktuell knapp 19,97 Unzen Gold. Umgekehrt kostet eine Feinunze Gold derzeit rund 0,05 Bitcoin.
Damit konnte der Bitcoin den Goldpreis in den vergangenen zweieinhalb Monaten deutlich outperformen. Die Bitcoin/Gold-Ratio stieg von rund 14 auf Werte über 20 an. Der eigentliche Trendwendepunkt wurde jedoch bereits am 28. Februar bei 12,2 gefunden.
Zwar ist die Stochastik auf dem Wochenchart mittlerweile stark überkauft, für eine Bestätigung benötigt die Bitcoin/Gold-Ratio jedoch weiterhin einen Ausbruch über 22. Erst dann wäre ein neuer Bitcoin-Bullenmarkt relativ zum Goldpreis bestätigt.
In der vergangenen Woche gerieten jedoch sowohl Bitcoin als auch Gold unter Druck. Dies zeigt zugleich die Grenzen der monetären Analogie: Beide Assets verloren parallel an Wert – unter dem Druck hoher Renditen, eines festen US-Dollars sowie Verkaufsdruck in Stressphasen. In einem korrigierenden Aktienmarktumfeld bleibt Bitcoin zudem das riskantere Asset, da es stärker von der Liquiditätsentwicklung sowie den ETF- und Derivate-Flüssen abhängig ist. Seine monetäre Ähnlichkeit zu Gold zeigt sich hingegen vor allem im begrenzten Angebot, in der Möglichkeit zur Verwahrung ohne Gegenparteirisiko sowie in der längerfristigen Reaktion auf steigende Staatsverschuldung.
Zusammengefasst bleibt die Bitcoin/Gold-Ratio konstruktiv, doch die Entscheidung steht noch aus. Ein Anstieg über 22 würde die Trendwende zugunsten von Bitcoin bestätigen. Ein Rückfall unter 18 würde hingegen die gesamte Erholung seit Ende Juni in Frage stellen.
6. Makro-Update: KI-Deleveraging, Öl-Schock und eine mögliche geopolitische Deeskalation
Eine Woche vor den US-Midterm-Wahlen am 3. November befinden sich die Finanzmärkte in einer zunehmend angespannten Verfassung. Hohe politische Unsicherheit, steigende Zinsen, geopolitische Risiken und eine neu justierte Erwartungsbildung rund um Ölpreise, Inflation und den weiteren Kurs der Fed treiben die Volatilität und erzwingen eine Neubewertung der Risikoprämien.
6.1 Hedgefonds reduzieren KI-Exposures
Gleichzeitig deuten die Marktbewegungen auf ein breiteres De-Leveraging bzw. De-Risking hin. So haben zahlreiche Hedgefonds ihre Positionen in den globalen KI-Aktien zuletzt deutlich reduziert bzw. teilweise glattgestellt, nachdem Zweifel an der langfristigen Rendite der massiven KI-Investitionen die Bewertungen unter Druck gesetzt hatten. Dementsprechend verzeichneten Trendfolgestrategien zuletzt ihre schwächste Woche seit zwei Jahren – ein Hinweis darauf, dass nicht nur einzelne Titel, sondern das gesamte KI- und Wachstumssegment unter Druck geraten ist.
Damit entsteht kurz vor der traditionellen Jahresendrally ein komplexes Spannungsfeld: Einerseits könnten politische Klärung, stabilere Inflationsdaten und eine weniger restriktive Fed-Deutung riskofreundliche Impulse setzen. Andererseits lasten höhere Realzinsen und ein gestiegenes Bewusstsein für Bewertungsrisiken weiterhin auf Anlagen ohne laufende Erträge. Das erklärt u.a., warum Gold seit Ende August erheblich korrigiert hat und zuletzt auch der Bitcoin Abgaben hinnehmen musste.
6.2 Bitcoin und Gold gemeinsam unter De-Risking-Druck
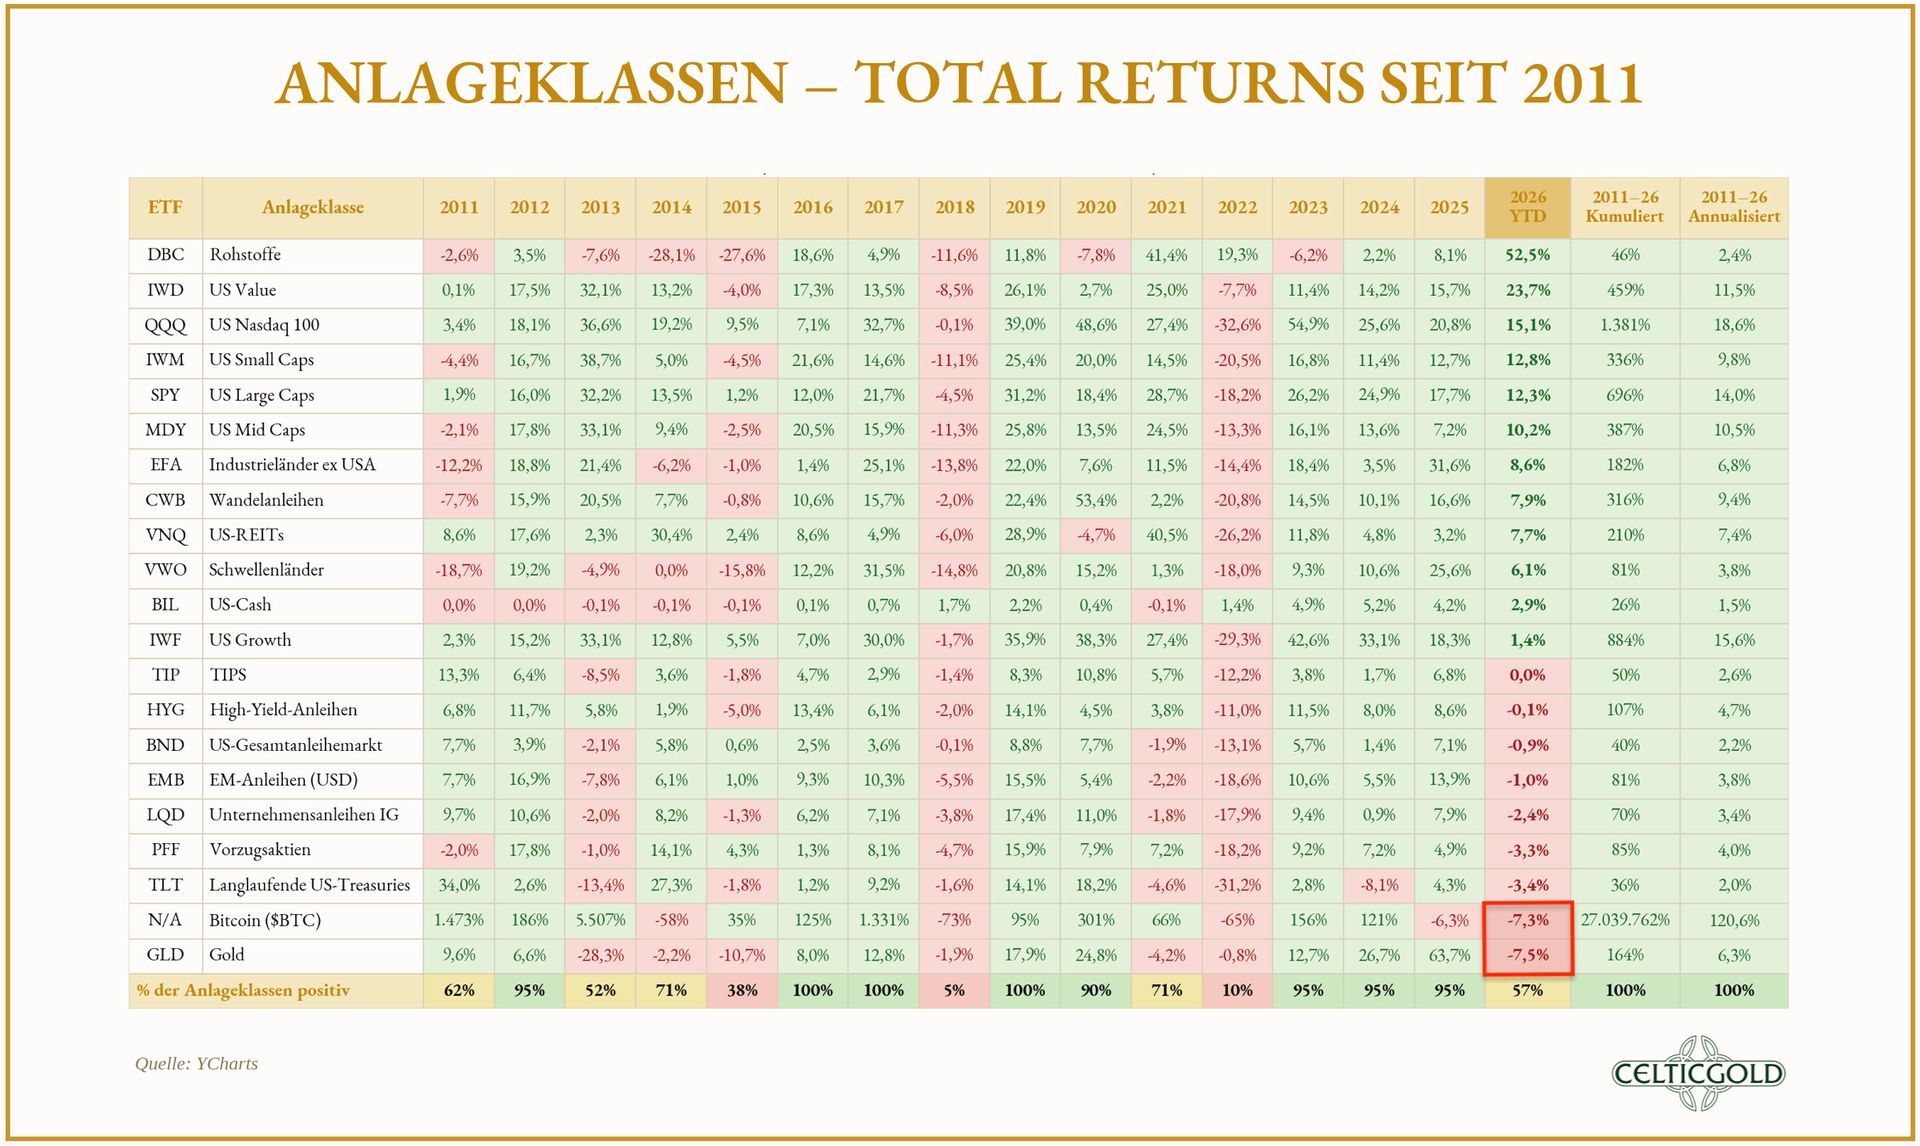
Gesamtrendite der verschiedenen Anlageklassen seit 2011, vom 25. Oktober 2026. Quelle: Charlie Bilello
Bemerkenswert ist dabei, dass Gold und Bitcoin – traditionell als Inflationsschutz bzw. „Safe Haven“ wahrgenommen – im Jahr 2026 zu den schwächsten großen Anlageklassen zählen. Gold notiert aktuell um 4.000 US-Dollar pro Unze, während ein Bitcoin rund 80.000 US-Dollar kostet. Dies unterstreicht, dass im derzeitigen Umfeld nicht die klassische Flucht in Sachwerte, sondern Liquidität, Rendite und Positionierungsrisiko die treibenden Kräfte sind.
Kurzfristig bleibt Bitcoin ein hochsensibles Liquiditäts- und Risiko-Asset. ETFs, börsennotierte Treasury-Unternehmen, Hedgefonds und gehebelte Derivate-Positionen reagieren schnell auf Margin Calls, Liquiditätsengpässe, Indexregeln und Renditeverschiebungen. Mittel- und insbesondere langfristig spricht jedoch vieles dafür, dass Bitcoin seine Rolle als knappes, außerstaatliches Wertaufbewahrungsmittel behaupten wird – zumal die nächsten Ausweitungen der Fiat-Geldmengen bereits absehbar sind.
6.3 China pumpt Liquidität in den Markt
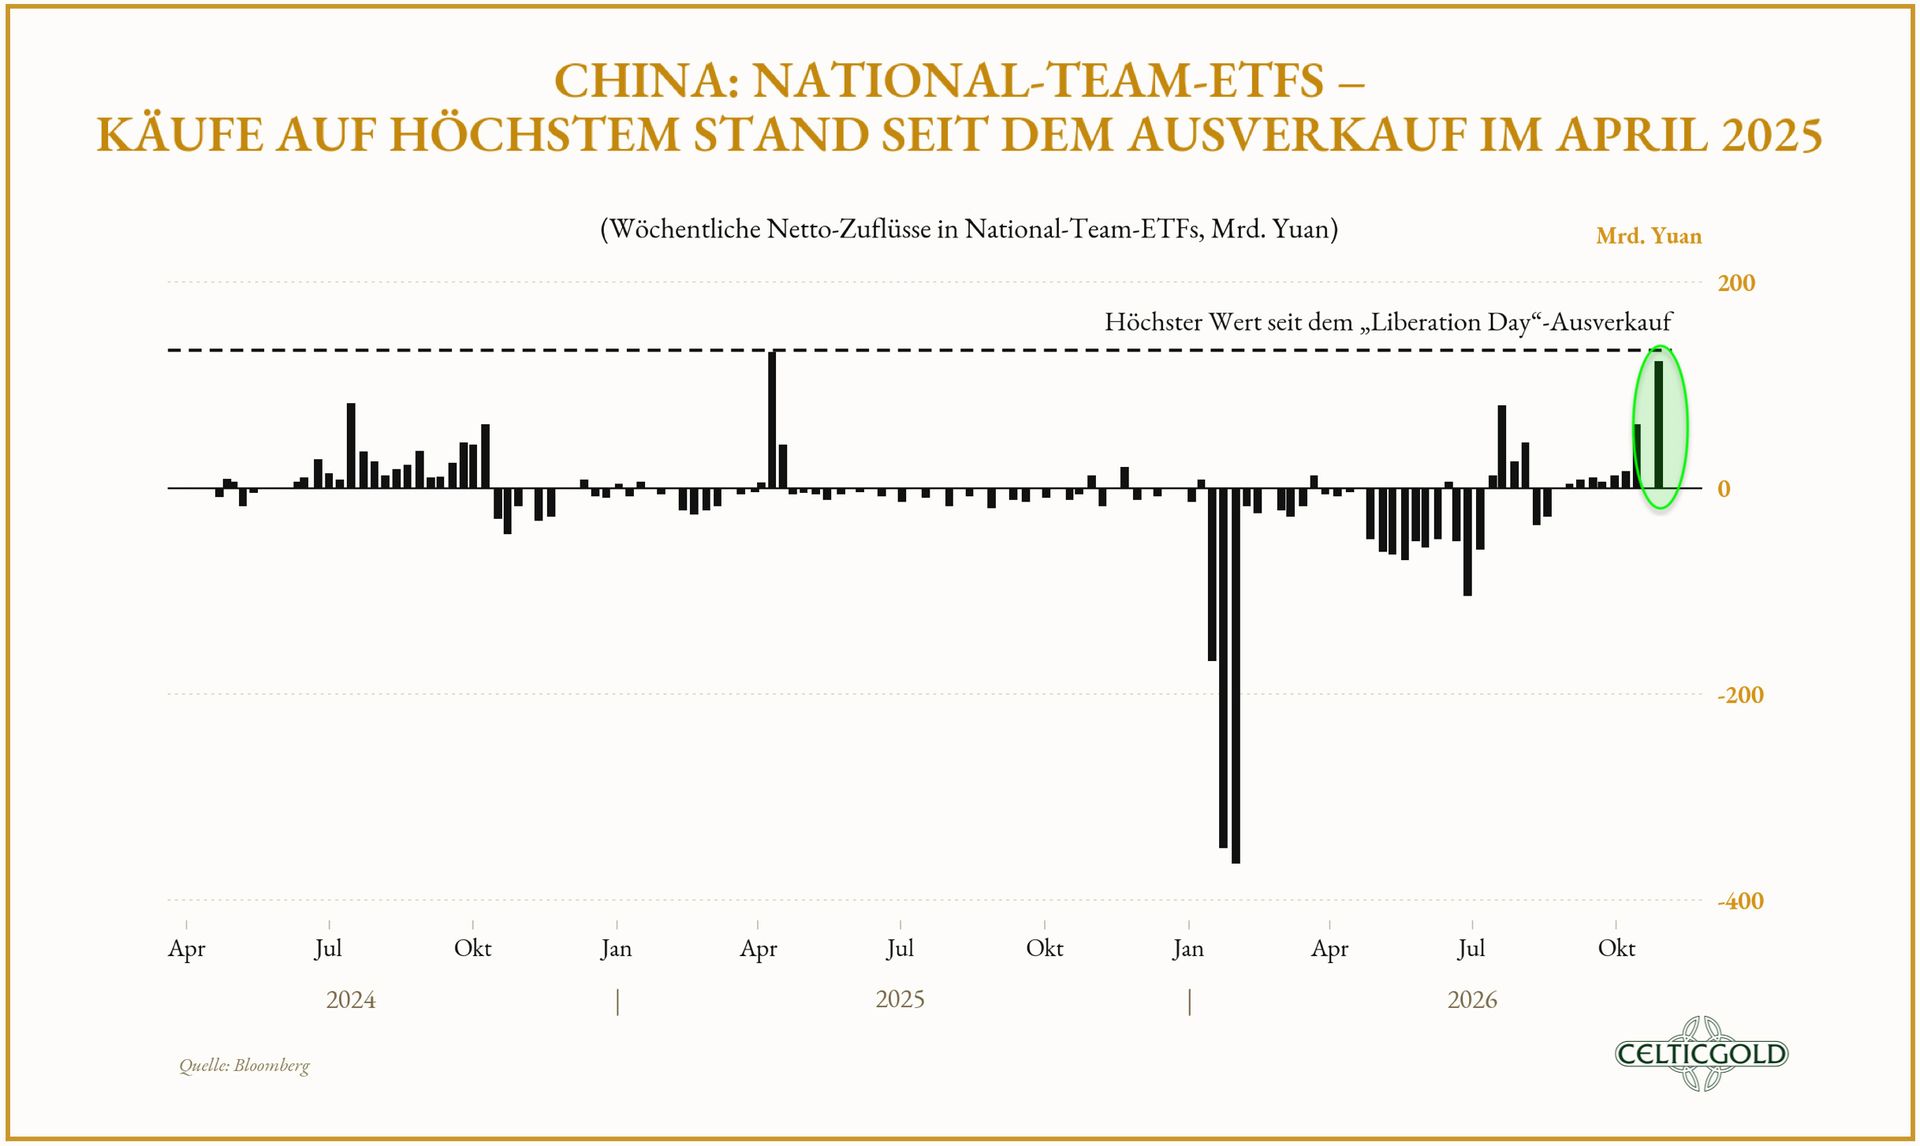
Nettomittelzuflüsse in staatlich gestützte ETFs in China, vom 26. Oktober 2026. Quelle: Bloomberg, Barchart
Das neueste Beispiel dazu liefert China. Um den längsten Verlustlauf seiner Börsengeschichte zu stoppen, flossen in der vergangenen Woche rund 128,7 Mrd. Yuan (etwa 19 Mrd. US-Dollar) in neun ETFs, die typischerweise von Chinas staatlichem „National Team“ genutzt werden. Das war der höchste wöchentliche Nettozufluss seit der Marktberuhigung im April 2025, als Peking während der Handelskonflikte ebenfalls massiv unterstützend eingegriffen hatte. Die Intervention zeigt erneut, wie schnell Staaten bei akuten Marktkrisen zu Liquidität, Kaufprogrammen und indirekten Stützungsmaßnahmen greifen – ein Muster, das die langfristige Attraktivität knapper, nicht staatskontrollierter Wertaufbewahrungsmittel wie den Bitcoin unterstreicht.
6.4 Rekordhohe Absicherung gegen Kursrücksetzer
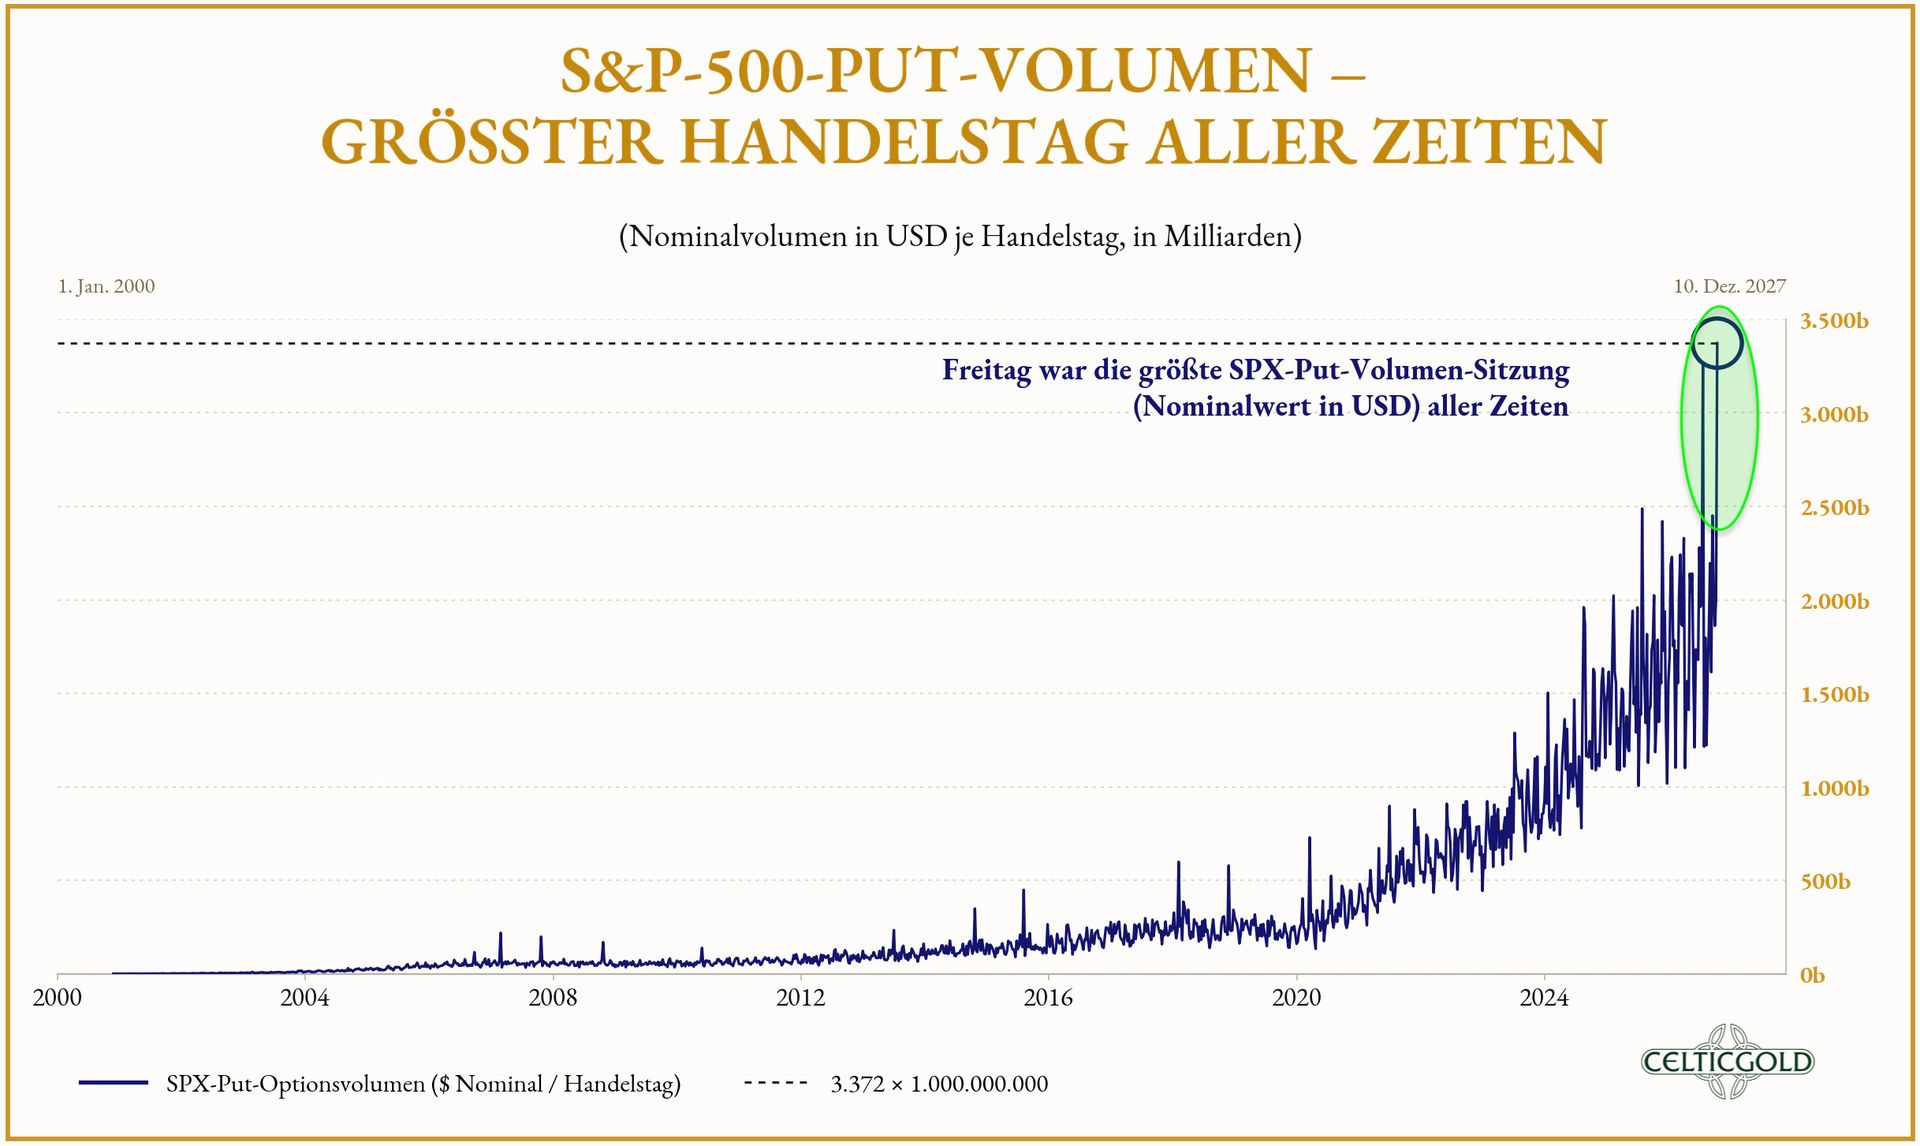
Volumen von SPX-Putoptionen, vom 20. Oktober 2026. Quelle: The Kobeissi Letter
Kurzfristig bleibt die Nervosität an den internationalen Finanzmärkten dennoch hoch. Das zeigt sich auch am US-Derivatemarkt. Dort stieg am Freitag den 16.Oktober das Handelsvolumen in S&P-500-Put-Optionen auf einen Rekordwert von 3,3 Bio. USD - rund 330 Prozent über dem Durchschnitt des Jahres 2024. Vor der Covid-Pandemie lag das tägliche Volumen typischerweise lediglich zwischen 100 und 500 Mrd. USD. Pünktlich zum Ende der saisonal tendenziell schwachen Monate September und Oktober ist der Absicherungsbedarf der Anleger also deutlich erhöht.
6.5 Historie spricht für eine Erholung nach den Midterms
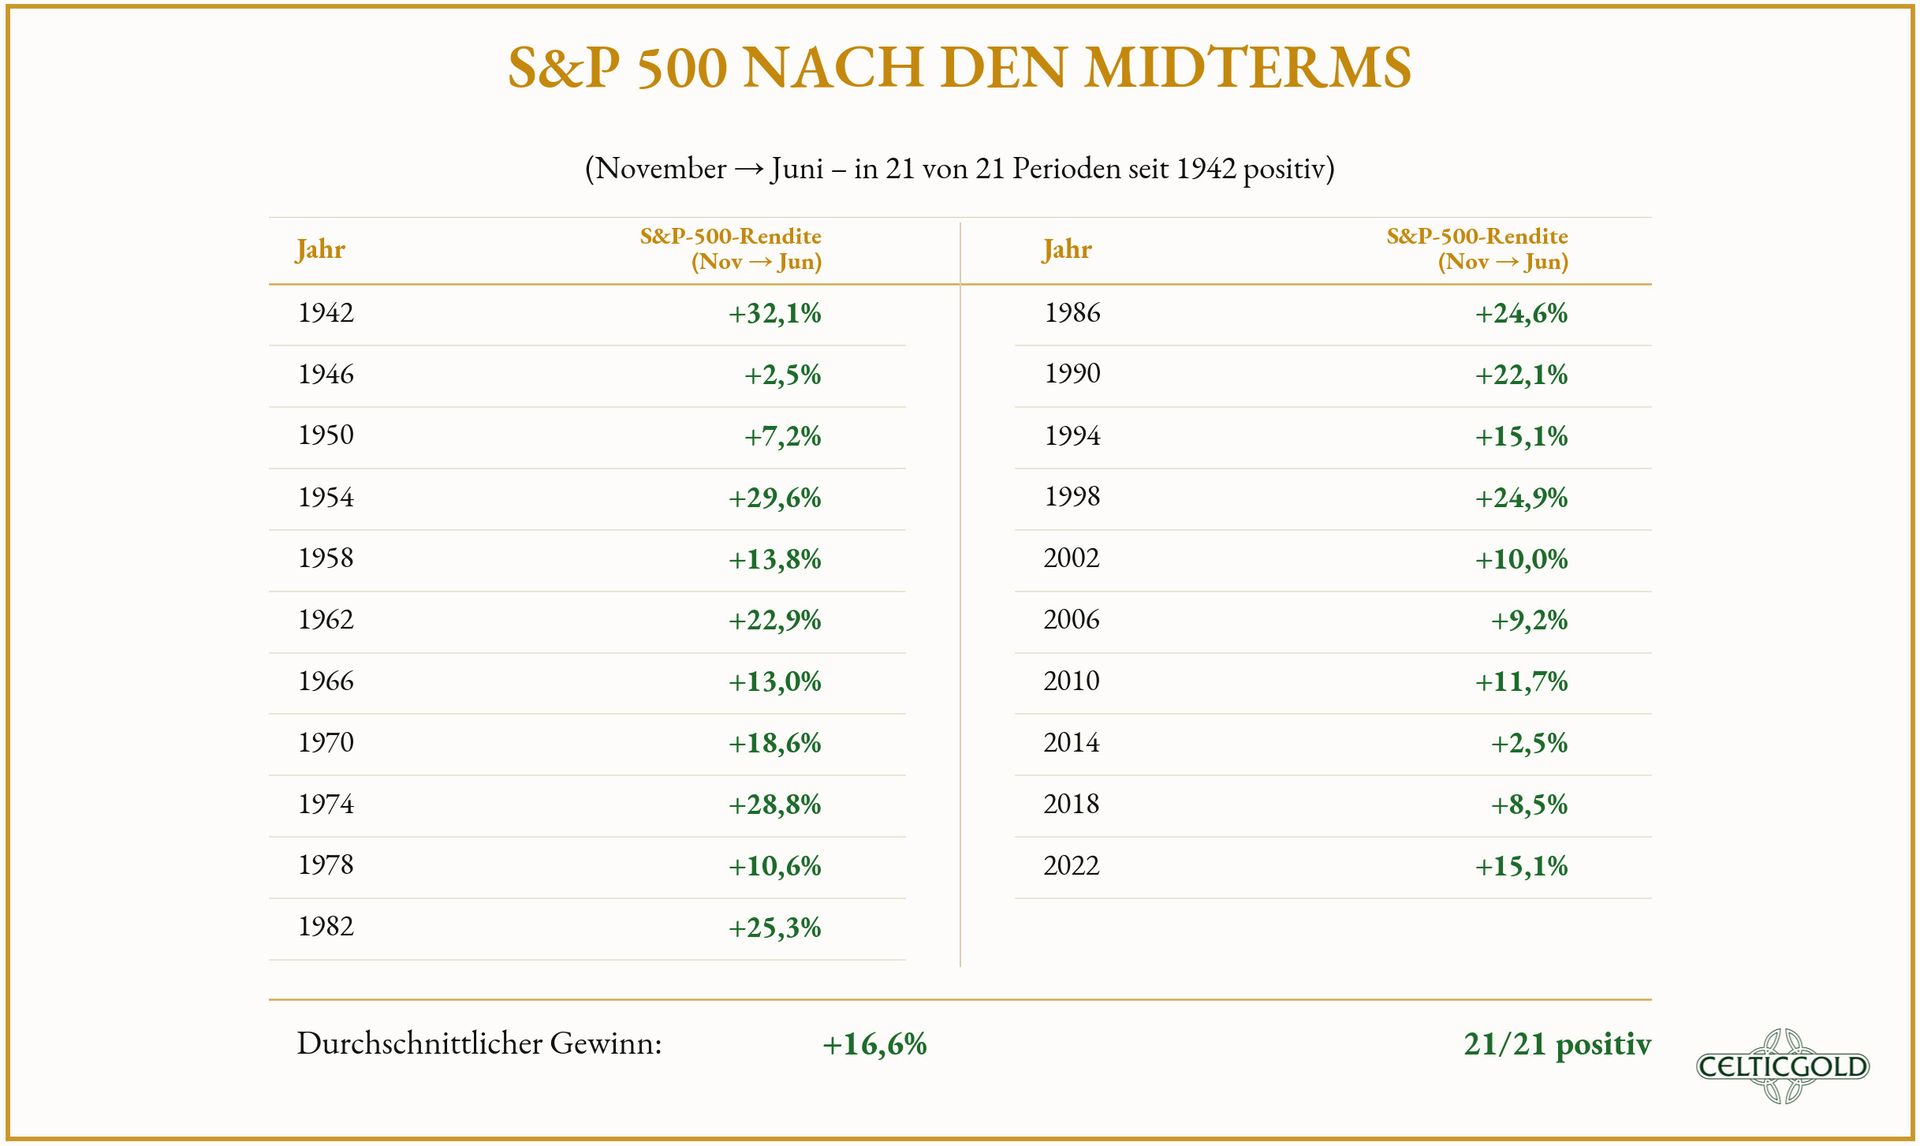
S&P 500 nach den Midterm-Wahlen, vom 25. Oktober 2026. Quelle: Justin Banks
Gleichzeitig zeigt die Historie jedoch unverkennbar, dass auf die US-Midterm-Wahlen in der Regel eine starke Phase an den Aktienmärkten folgt. Angesichts des außergewöhnlich hohen Put-Volumens, der nun wieder günstigeren Saisonalität, der ausgesprochen schlechten Stimmung und der allgegenwärtigen Warnungen vor einem KI-Crash halten wir es für sehr wahrscheinlich, dass die kommenden Wochen – zumindest bis zum Jahresende – eine positive Überraschung bereithalten werden. Im größeren Zusammenhang würden wir es zudem nicht überraschend finden, wenn sich die Aktienmärkte auch 2027 entlang der „AI Wall of Worry“ weiter nach oben arbeiten könnten.
6.6 Ölpreis als der Inflationstreiber
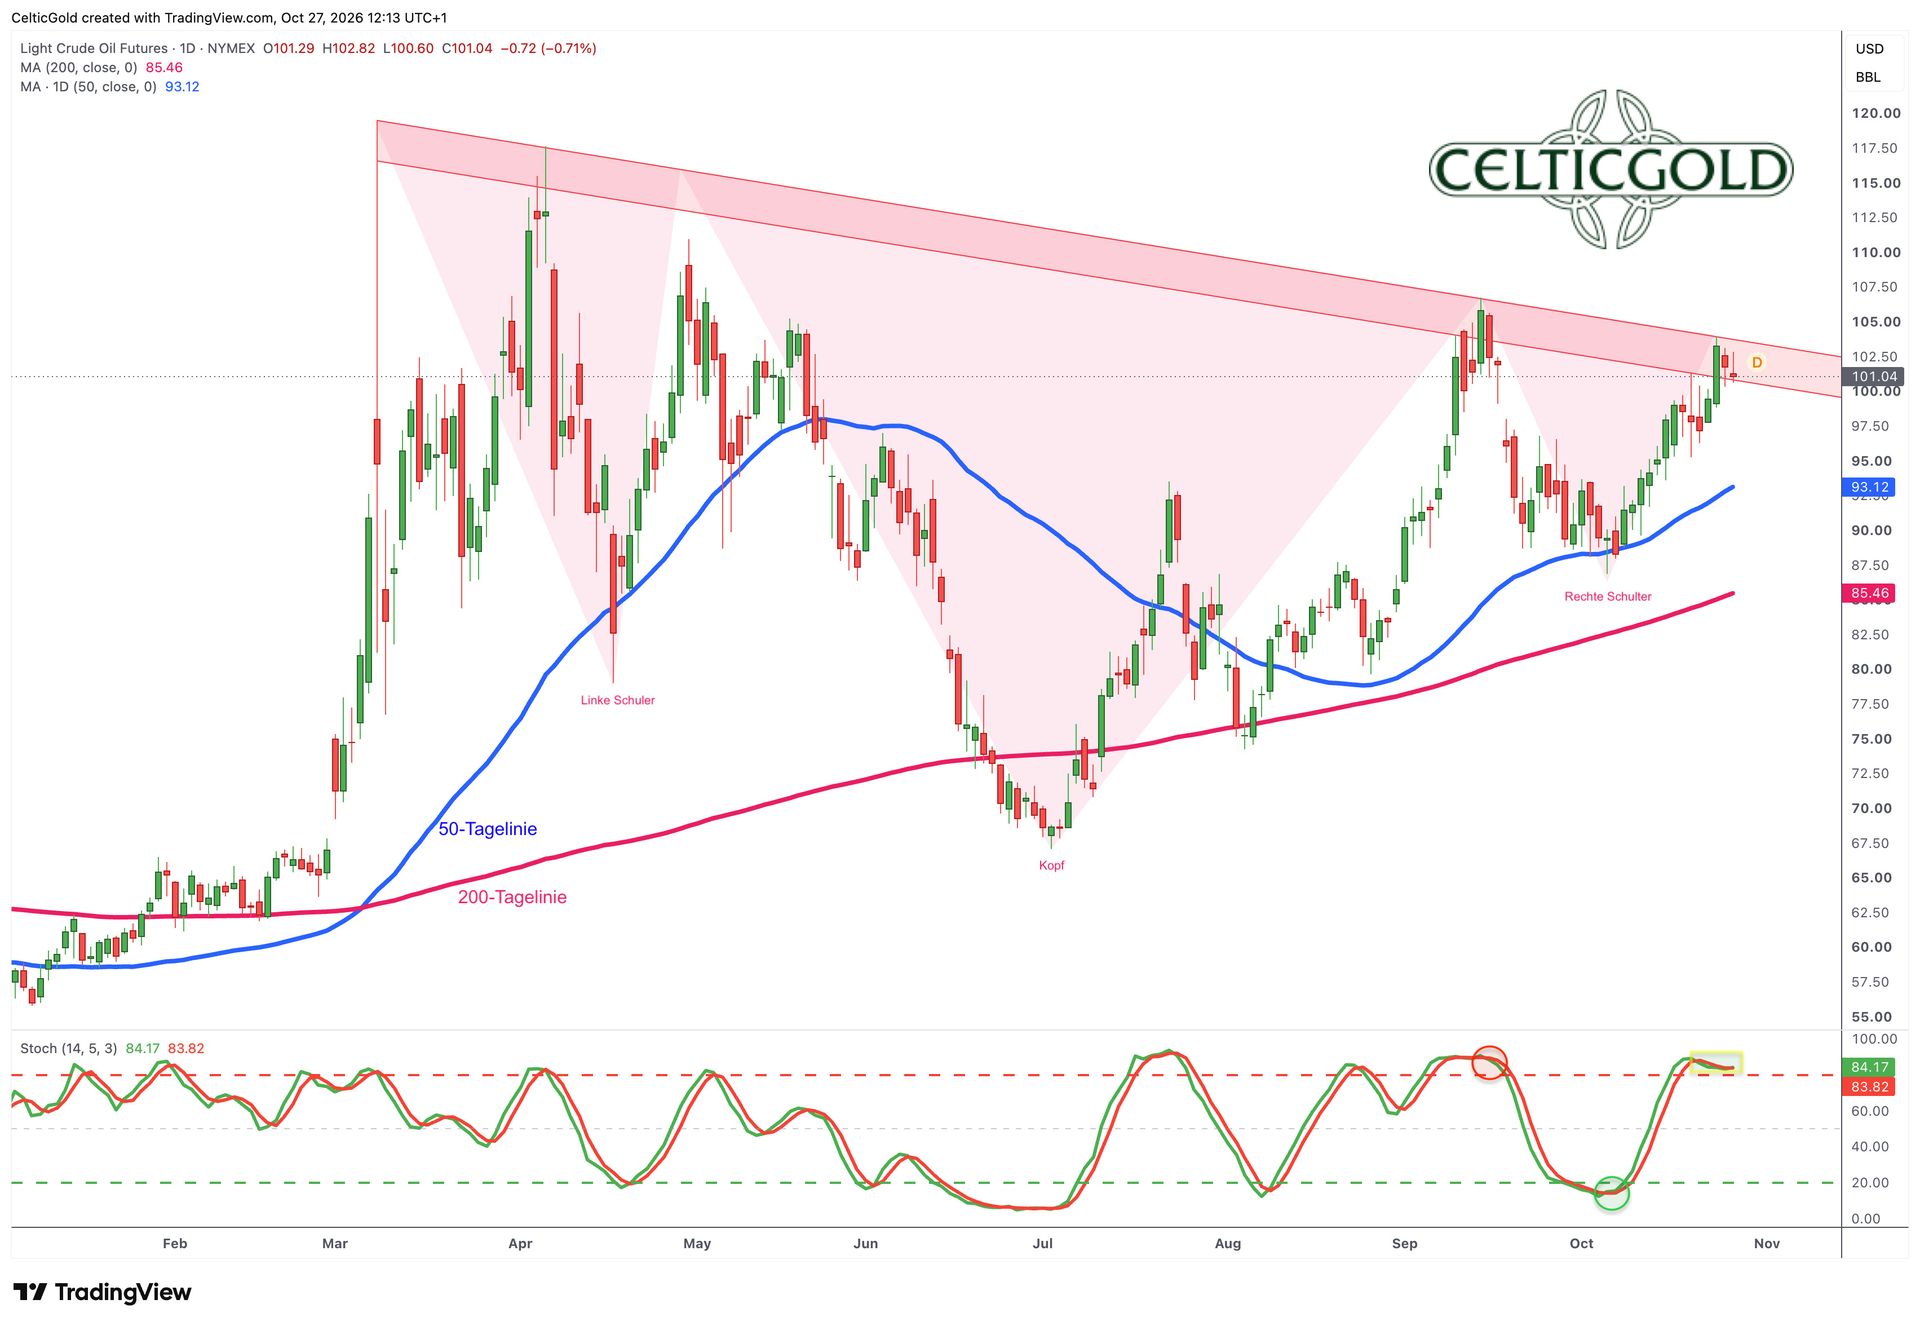
Öl in USD, Tageschart vom 27. Oktober 2026. Quelle: Tradingview
Das größte offene makroökonomische Risiko bleibt jedoch der Ölpreis. Seit dem amerikanisch-israelischen Angriff auf den Iran Ende Februar beherrscht der hochvolatile Ölpreis die Schlagzeilen und belastet die Finanzmärkte spürbar. Dieser Schock ist nicht kurzfristig, sondern kann sich – je nach Dauer der Angebotsunsicherheit – als strukturell erweisen. Die Entwicklung langlaufender Ölkontrakte, etwa auf WTI für 2027, deutet darauf hin, dass der Markt nicht nur eine vorübergehende Angebotsstörung einpreist, sondern ein dauerhaft höheres geopolitisches Risiko. Steigen langfristige Ölpreise und Energiewerte zugleich deutlich, gerät die Geldpolitik unter Druck – unabhängig davon, wie schwach die Konjunktur bereits ist.
6.7 1973 als Warnung, nicht als Blaupause
Eine historische Referenz liefert die Ölkrise von 1973. Damals vervielfachte sich der Ölpreis, und die Inflation stieg in den USA 1974 auf 11,1 Prozent, in Großbritannien 1975 auf 24,2 Prozent und in Japan 1974 auf 23,2 Prozent. Der heutige Preisanstieg ist bislang deutlich moderater. Über Derivate, steigende Logistikkosten und höhere Sicherheitsprämien kann seine Wirkung auf Inflation, Zinsen und Risikopreise jedoch verstärkt werden. Meldungen über Angriffe auf saudische Anlagen sowie Berichte über mögliche militärische Eskalationen im Iran-Konflikt hatten die Angebotsunsicherheit in den vergangenen Wochen zusätzlich verschärft. Charttechnisch spricht zudem vieles für einen Ausbruch des Ölpreises nach oben.
6.8 Teheran: Ein Test für regionale Deeskalation
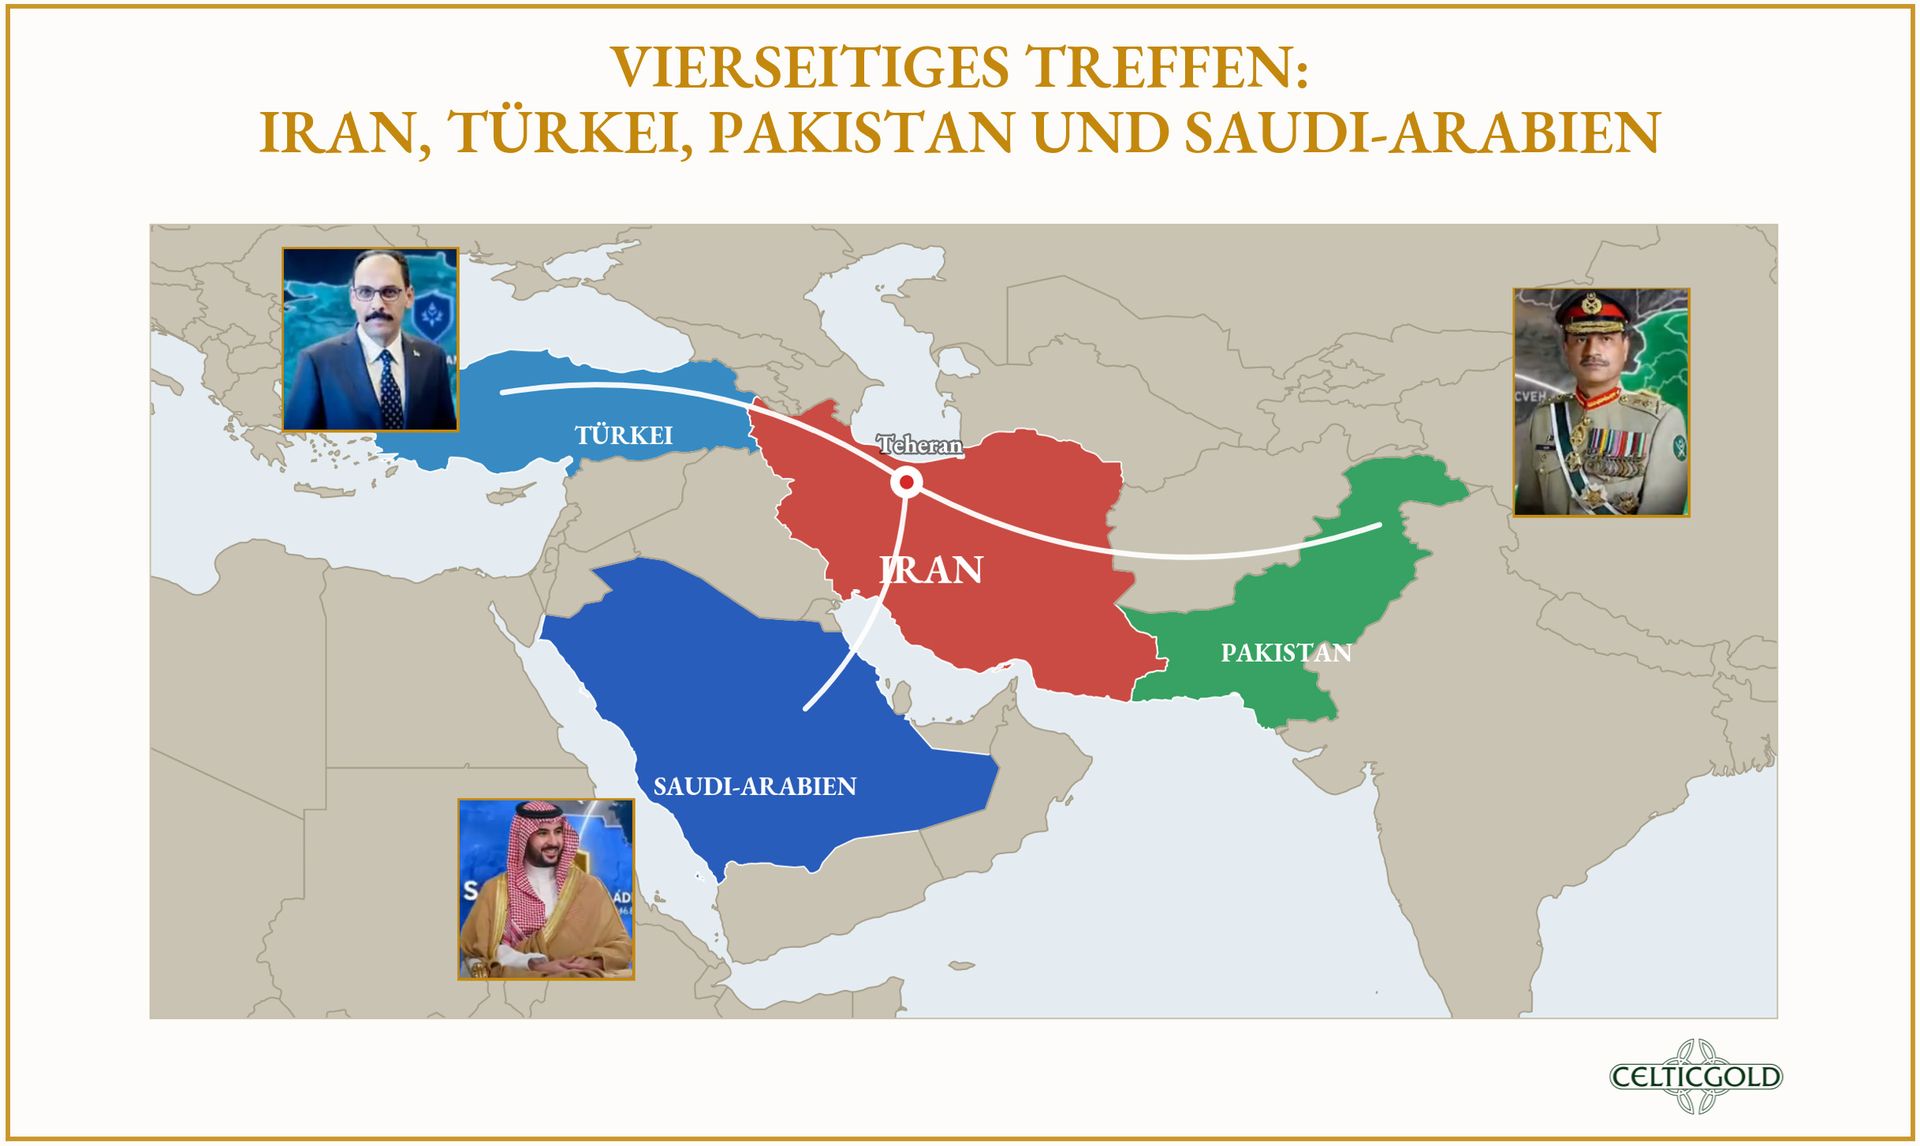
Vierer-Treffen mit Iran, der Türkei, Pakistan und Saudi-Arabien, vom 26. Oktober 2026. Quelle: Mario Nawfal
Allerdings könnte sich das geopolitische Bild auch verschieben, denn am 26. Oktober fand in Teheran ein seltenes, hochrangiges Vierertreffen zwischen Iran und den drei Mitgliedern der Mecca Joint Defence Agreement – Saudi-Arabien, Pakistan und der Türkei – statt. Ziel war ausdrücklich die Deeskalation, nachdem neue Huthi-Angriffe auf Saudi-Arabien und die Gefahr erneuerter US-israelischer Angriffe auf Iran die Region erneut an den Rand eines größeren Kriegs gebracht hatten.
Saudi-Arabien entsandte Verteidigungsminister Prinz Khalid bin Salman, Pakistan Armeechef Feldmarschall Asim Munir und die Türkei Geheimdienstchef Ibrahim Kalın. Auf iranischer Seite nahmen Präsident Masoud Pezeshkian, Außenminister Abbas Araghchi und Mohsen Rezaei, Sekretär des Obersten Nationalen Sicherheitsrats, teil. Im Zentrum standen die regionale Sicherheit, der Iran-Israel-Konflikt, die Huthi-Angriffe auf Saudi-Arabien sowie die Lage in Palästina und im Libanon. Iran betonte, Sicherheit in Westasien müsse künftig von den Staaten der Region getragen und äußere Einmischung vermieden werden; Saudi-Arabien sprach von Wegen zur Deeskalation und Stabilisierung der Region.
6.9 Kein Friedensschluss, aber ein möglicher Anfang
Am Ende gab es zwar keine konkrete Friedensvereinbarung, aber eine Vereinbarung, den Dialog fortzusetzen und die Zusammenarbeit für regionalen Frieden und Sicherheit auszubauen. Gerade weil es sich um den ersten derart hohen direkten Kontakt zwischen Iran und den Mecca-Pakt-Staaten handelte, könnte das Treffen der Auftakt für eine regionale Sicherheitsarchitektur sein. Damit ist zumindest die unmittelbare Eskalationsgefahr deutlich gesunken. Ein dauerhafter Frieden setzt jedoch weiterhin eine Lösung der palästinensischen Frage, eine Entschärfung des Iran-Israel-Konflikts und verlässliche Sicherheitsgarantien für die Golfstaaten voraus.
6.10 Entspannung würde Aktien und Anleihen stützen
Für die Finanzmärkte wäre eine nachhaltige Entspannung im Nahen Osten ein klares positives Signal. Sie würde das Risiko von Unterbrechungen bei Öl- und Gaslieferungen durch die Straße von Hormus und andere wichtige Schifffahrtsrouten senken, die Sicherheitsprämie im Ölpreis reduzieren und damit den Inflationsdruck mildern. Das könnte Zentralbanken mehr Spielraum für Zinssenkungen geben, die Bewertung von Aktien und Anleihen stützen und die allgemeine Risikoaversion abbauen. Besonders profitieren würden zyklische Aktien, Schwellenländer, energieintensive Unternehmen sowie Anlageklassen, die bislang unter der Kombination aus Kriegsrisiko, Ölpreisschock und restriktiver Geldpolitik gelitten haben.
6.11 Bitcoin profitiert von besserer Liquidität
Auch für Bitcoin wäre eine Entspannung tendenziell sehr positiv. Als liquide, global handelbare und nicht an ein einzelnes Land gebundene Anlage reagiert Bitcoin empfindlich auf Veränderungen der Liquidität, der Realzinsen und der allgemeinen Risikoaversion. Sinkende Ölpreise und ein nachlassender Inflationsdruck könnten die Erwartungen auf künftige Zinssenkungen erhöhen und damit die Finanzierungsbedingungen für risikoreiche Assets verbessern (Stichwort lockerere Geldpolitik). Ebenso würde ein geringeres Kriegsrisiko indirekt zu weniger erzwungenen Deleveraging-Verkäufe und somit stabileren Risiko-Assets führen.
6.12 Liquidität entscheidet kurzfristig, Knappheit langfristig
Insgesamt sollte die aktuelle Marktphase als Belastungsprobe verstanden werden. Hedgefonds haben ihre KI- und Tech-Hebel deutlich reduziert, die Volumina in Put-Optionen sind stark gestiegen, Ölpreise treiben die Inflationserwartungen nach oben, und die Fed muss zwischen Schuldenlast, Inflation und Finanzstabilität navigieren. In einem solchen Umfeld verkauft das Finanzsystem zuerst, was am leichtesten liquidierbar ist – sogar Bitcoin und Gold. Die Stimmung ist mittlerweile jedoch so schlecht, dass selbst eine vergleichsweise kleine positive Überraschung einen scharfen Erholungsschub an den Aktienmärkten auslösen und Bitcoin sowie auch die Edelmetalle deutlich nach oben treiben könnte.
7. Fazit: Bitcoin – Letzter Test vor dem nächsten Aufschwung
Der Bitcoin befindet sich seit seinem Juli-Tief in einem Aufwärtstrend. Aktuell läuft der Test der runden Zone um 80.000 USD. Hier bündeln sich die Einstandskurse wichtiger institutioneller Käufergruppen, die emotionale Schwelle zum „Kryptowinter“ sowie die Erwartung an eine Fortsetzung des jungen Aufwärtstrends. Solange diese Zone verteidigt wird, bleibt das Gesamtbild konstruktiv. Ein vorübergehender Rücksetzer in Richtung der steigenden 200-Tage-Linie zwischen ca. 73.000 und 75.000 USD wäre dabei auch noch kein Trendbruch, sondern könnte rechtzeitig vor der nächsten Anstiegswelle noch alle schwachen Hände aussortieren, den Hebel reduzieren und die Basis für den nächsten Impuls legen.
Makroökonomisch bleibt die Lage allerdings ambivalent. Das KI-Deleveraging, rekordhohe Absicherungen über Put-Optionen, steigende Ölpreise und ein Umfeld hoher Realzinsen erklären, warum selbst Bitcoin und Gold kurzfristig unter Verkaufsdruck geraten sind. In Stressphasen wird zunächst verkauft, was liquide ist. Zugleich sind die Voraussetzungen für eine positive Überraschung ungewöhnlich gut. Die Stimmung ist gedrückt, die Saisonalität wird ab November wieder deutlich günstiger, die Midterm-Historie spricht für eine stärkere Aktienmarktphase – und jede geopolitische Entspannung im Nahen Osten würde Ölpreise, Inflationserwartungen und damit den Druck auf die Geldpolitik reduzieren. Für Bitcoin wäre das der wichtigste Katalysator: nicht wegen einer einzelnen Schlagzeile, sondern weil mehr Liquidität und sinkende Realzinsen die Finanzierungsbedingungen für Risiko-Assets strukturell verbessern.
Langfristig ändert diese Korrektur nichts an der zentralen These: Bitcoin ist ein knappes, außerstaatliches Wertaufbewahrungsmittel in einem System wachsender Staatsverschuldung und wiederkehrender staatlicher Interventionen. Trotzdem werden Gold und Bitcoin auch künftig nicht immer identisch reagieren. Gold bleibt der klassische Vermögens- und Krisenschutz, Bitcoin das dynamischere, liquide und zugleich riskantere Pendant mit deutlich höherem Upside-Potenzial. Wer die nächste Phase strategisch nutzen will, sollte nicht der Tagesvolatilität folgen, sondern die entscheidenden Marken im Blick behalten. Ein Rücksetzer auf 75.000 USD wäre in den kommenden Tagen und Wochen eine Kaufchance.
Florian Grummes
Edelmetall- und Krypto-Experte
Quelle: www.celticgold.de