1. Rückblick – Nach dreieinhalb Jahren Höhenflug weiterhin gesunde Korrektur
Nachdem die Edelmetallpreise seit dem Herbst 2022 rund dreieinhalb Jahre lang nahezu ohne ernsthafte Rückschläge gestiegen waren, befinden sie sich seit Ende Januar in einer größeren Korrekturphase. Dabei notiert der Goldpreis aktuell rund 1.407 USD beziehungsweise 25,13 Prozent unter seinem neuen Allzeithoch von 5.602 USD. Beim Silberpreis fehlen sogar rund 100 Prozent beziehungsweise 60,85 USD, um die neue Bestmarke von 121,67 USD wieder zu erreichen.
Insbesondere seit Beginn der Iran-Krise waren starke Verkäufe und eine spürbare Verschiebung an den Edelmetallmärkten zu beobachten. Seitdem gilt im Grunde genommen: Geopolitischer Stress, ein steigender US-Dollar, steigende Renditen amerikanischer Staatsanleihen sowie eine Federal Reserve, die die durch Ölpreise getriebene Inflation mit weiteren Zinserhöhungen eindämmen will, wirken sich eher negativ auf die Edelmetallpreise aus.
Lediglich im August gab es ein dreieinhalb Wochen andauerndes Kursfeuerwerk. Im Rückblick ist dies jedoch vor allem als Reaktion auf die stark überverkaufte Lage im Juli zu werten, denn Gold und Silber haben zwischenzeitlich fast alle Gewinne ihrer Sommerrallye wieder eingebüßt.
1.1 Euphorie zu Gleichgültigkeit
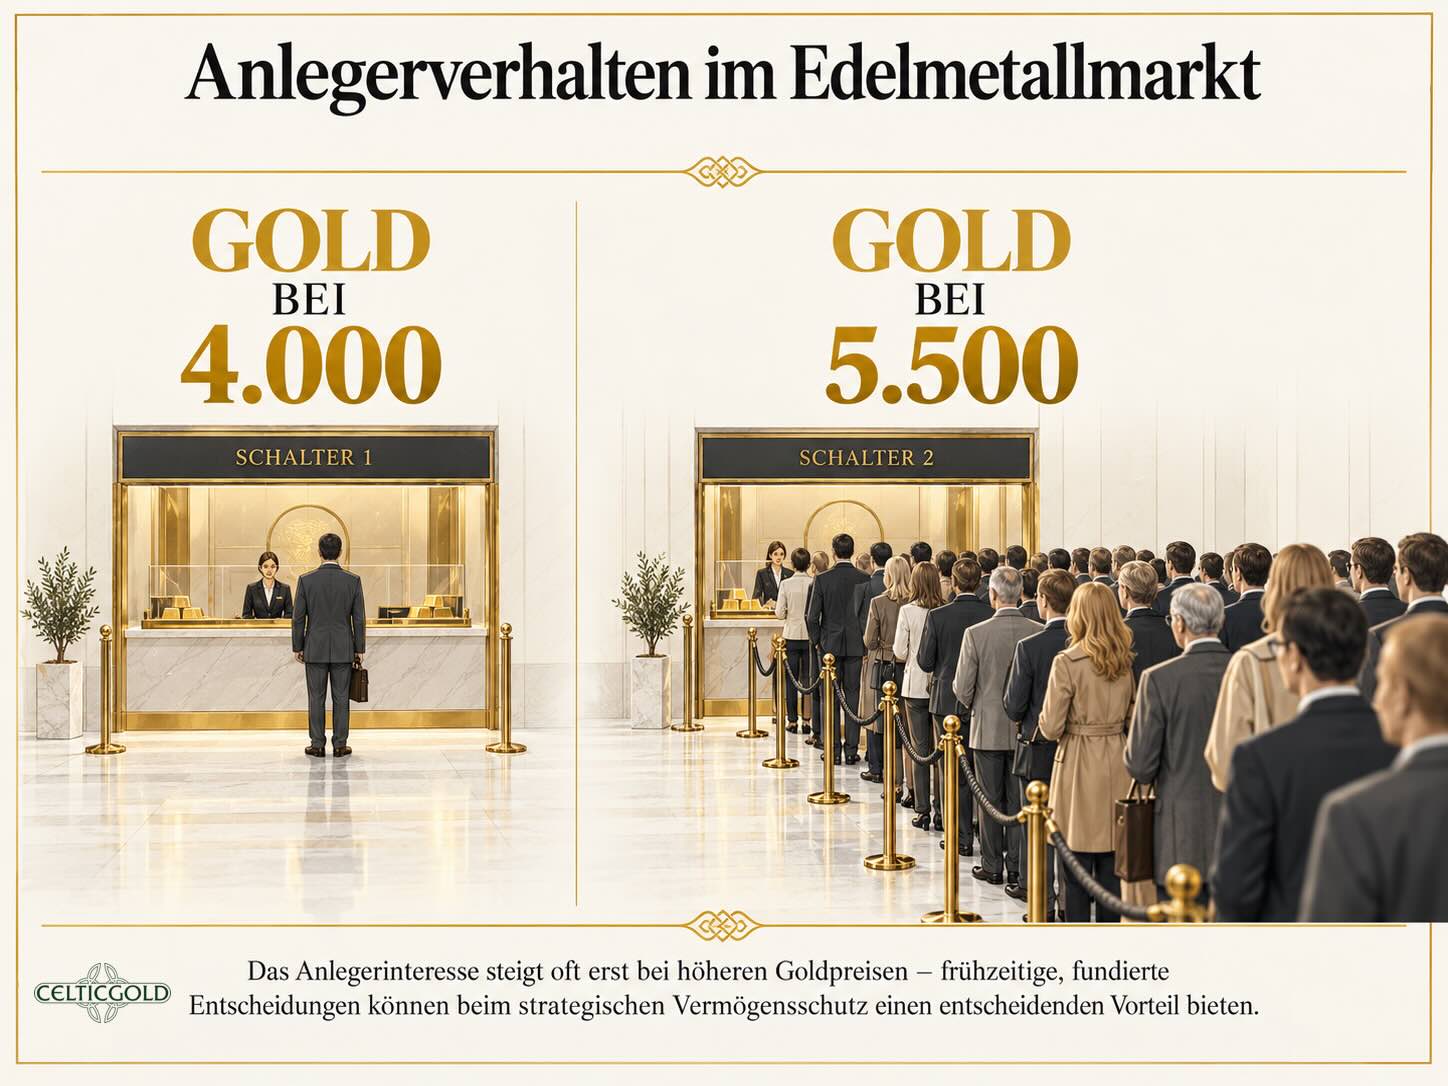
Hinweis: Illustrative Beispielgrafik
Bei 5.500 USD standen die Anleger noch Schlange, knapp oberhalb von 4.000 USD findet das Thema kaum noch Beachtung. Dabei sind die fundamentalen Treiber der säkularen Edelmetall-Hausse nach wie vor unangetastet.
2. Chartanalyse Gold in US-Dollar
2.1 Wochenchart: Bärischer Wochenchart trotz Sommerrallye
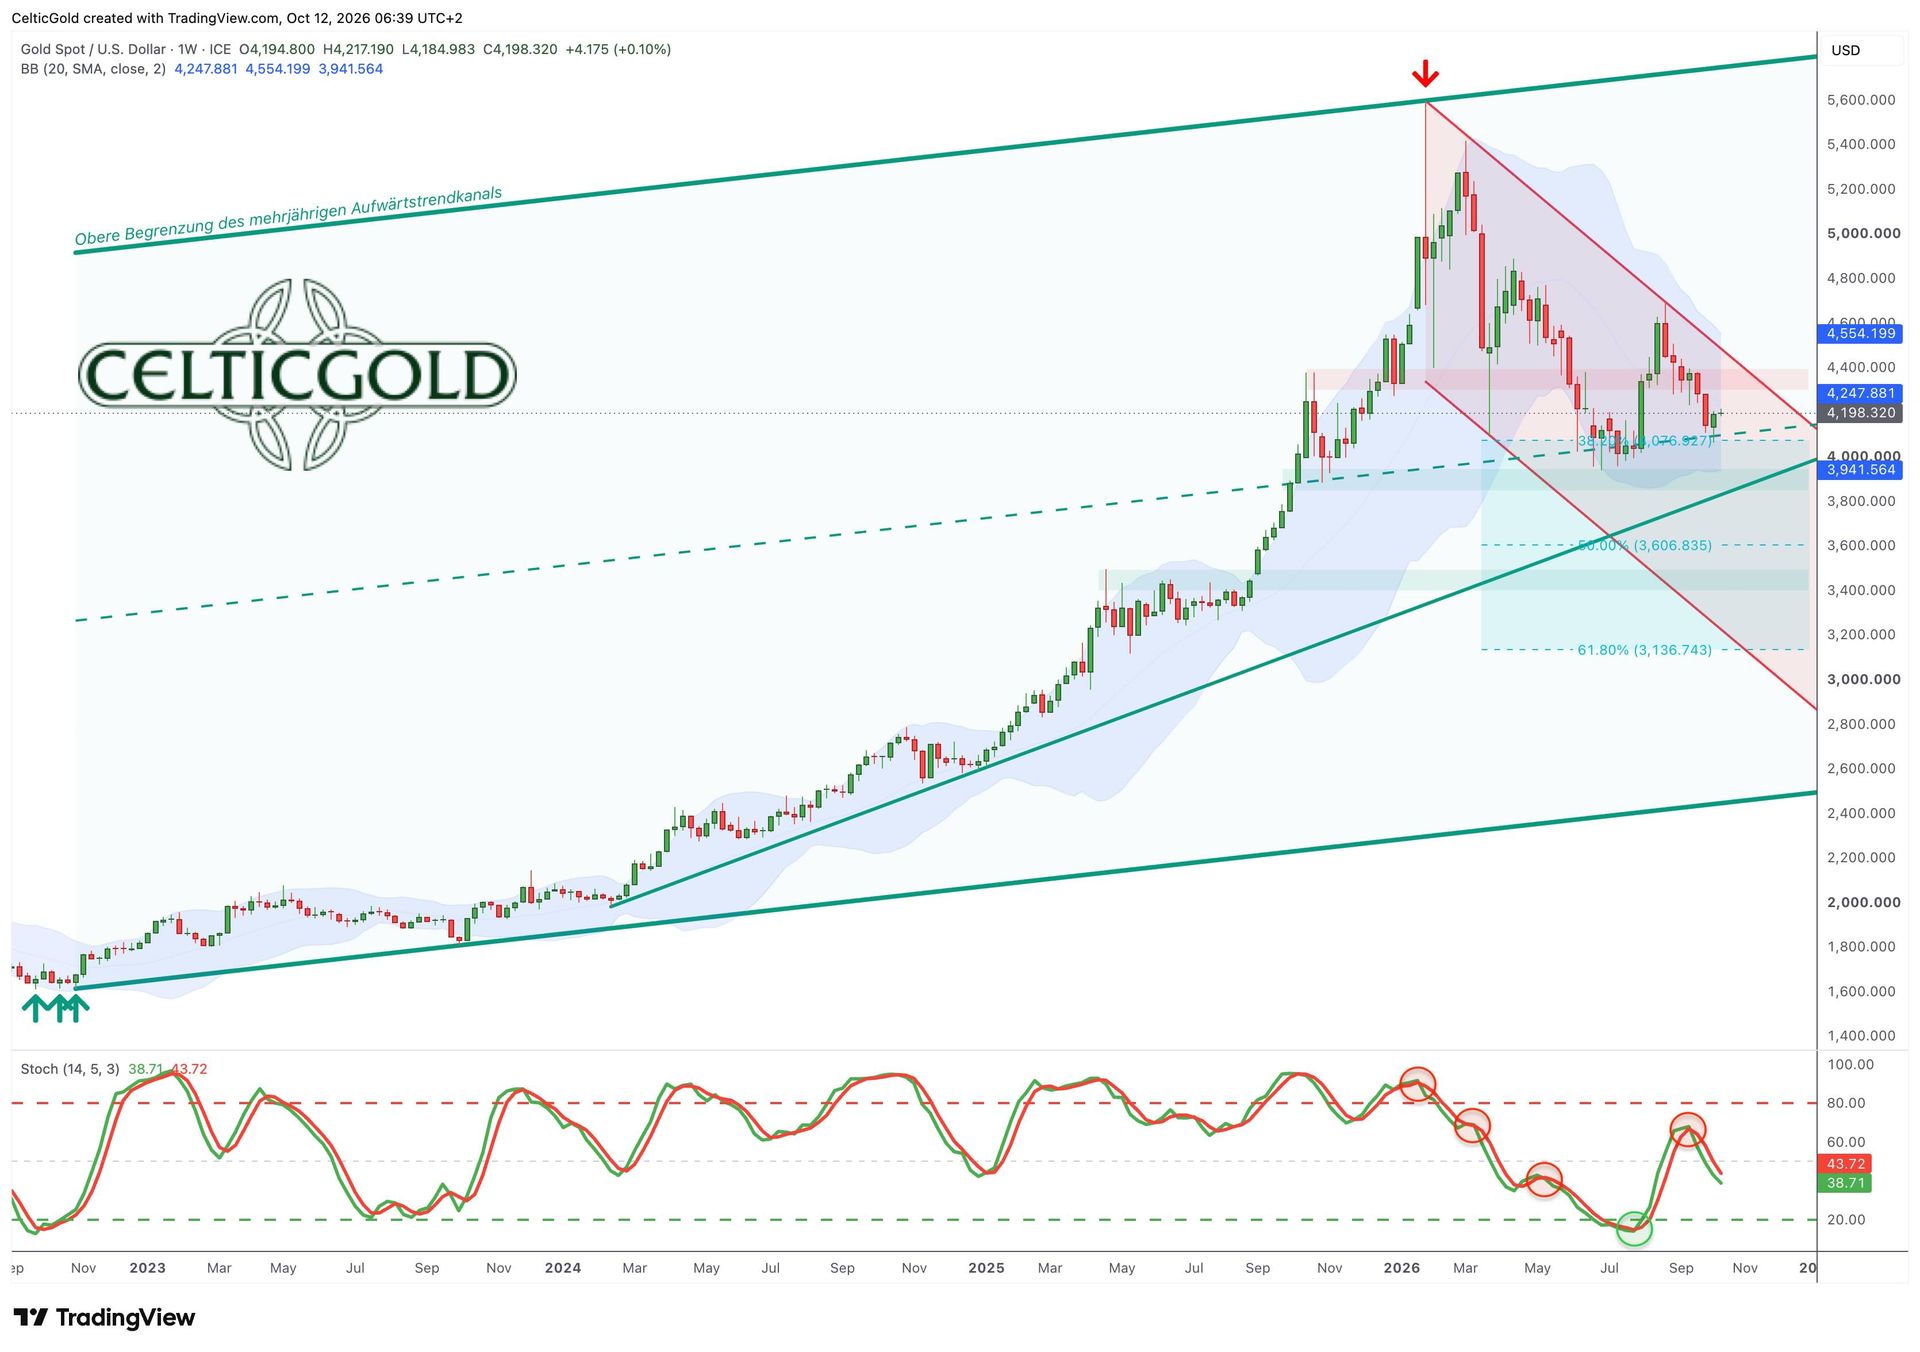
Gold in US-Dollar, Wochenchart vom 12. Oktober 2026. Quelle: Tradingview
Auch neun Monate nach dem neuen Allzeithoch bei 5.602 USD steckt der Goldpreis weiterhin tief in seiner korrektiven Struktur. Trotz der beeindruckenden, aber kurzlebigen Sommerrallye – ein Anstieg von rund 750 USD in nur dreieinhalb Wochen – ist die Abfolge tieferer Hochs bislang intakt. Erst ein nachhaltiger Anstieg über 4.700 USD würde den bestehenden Abwärtstrend eindeutig beenden.
Mit dem Tief bei 4.066 USD am vergangenen Mittwoch hat der Goldpreis nahezu alle zwischenzeitlichen Gewinne seit dem Sommertief vom 30. Juni bei 3.942 USD wieder abgegeben.
Gleichzeitig hat die Wochenstochastik seit Mitte September wieder ein klares Verkaufssignal aktiviert. Um dieses Signal zu negieren, wären voraussichtlich mehrere Wochen deutlich steigender Goldpreise erforderlich.
Insgesamt präsentiert sich der Wochenchart daher bärisch und liefert derzeit keine Anzeichen für ein Ende der seit Ende Januar andauernden Korrektur. Wie immer sind zahlreiche Szenarien denkbar: Neben einer fallenden bullischen Keilformation kämen auch ein Schulter-Kopf-Schulter-Toppattern mit Kurszielen um 3.000 USD oder ein absteigendes Dreieck in Betracht. In jedem Fall erscheinen neue Tiefs unterhalb von 4.000 USD weiterhin relativ wahrscheinlich.
2.2 Tageschart: Erste Anzeichen einer Gegenbewegung bzw. Erholung
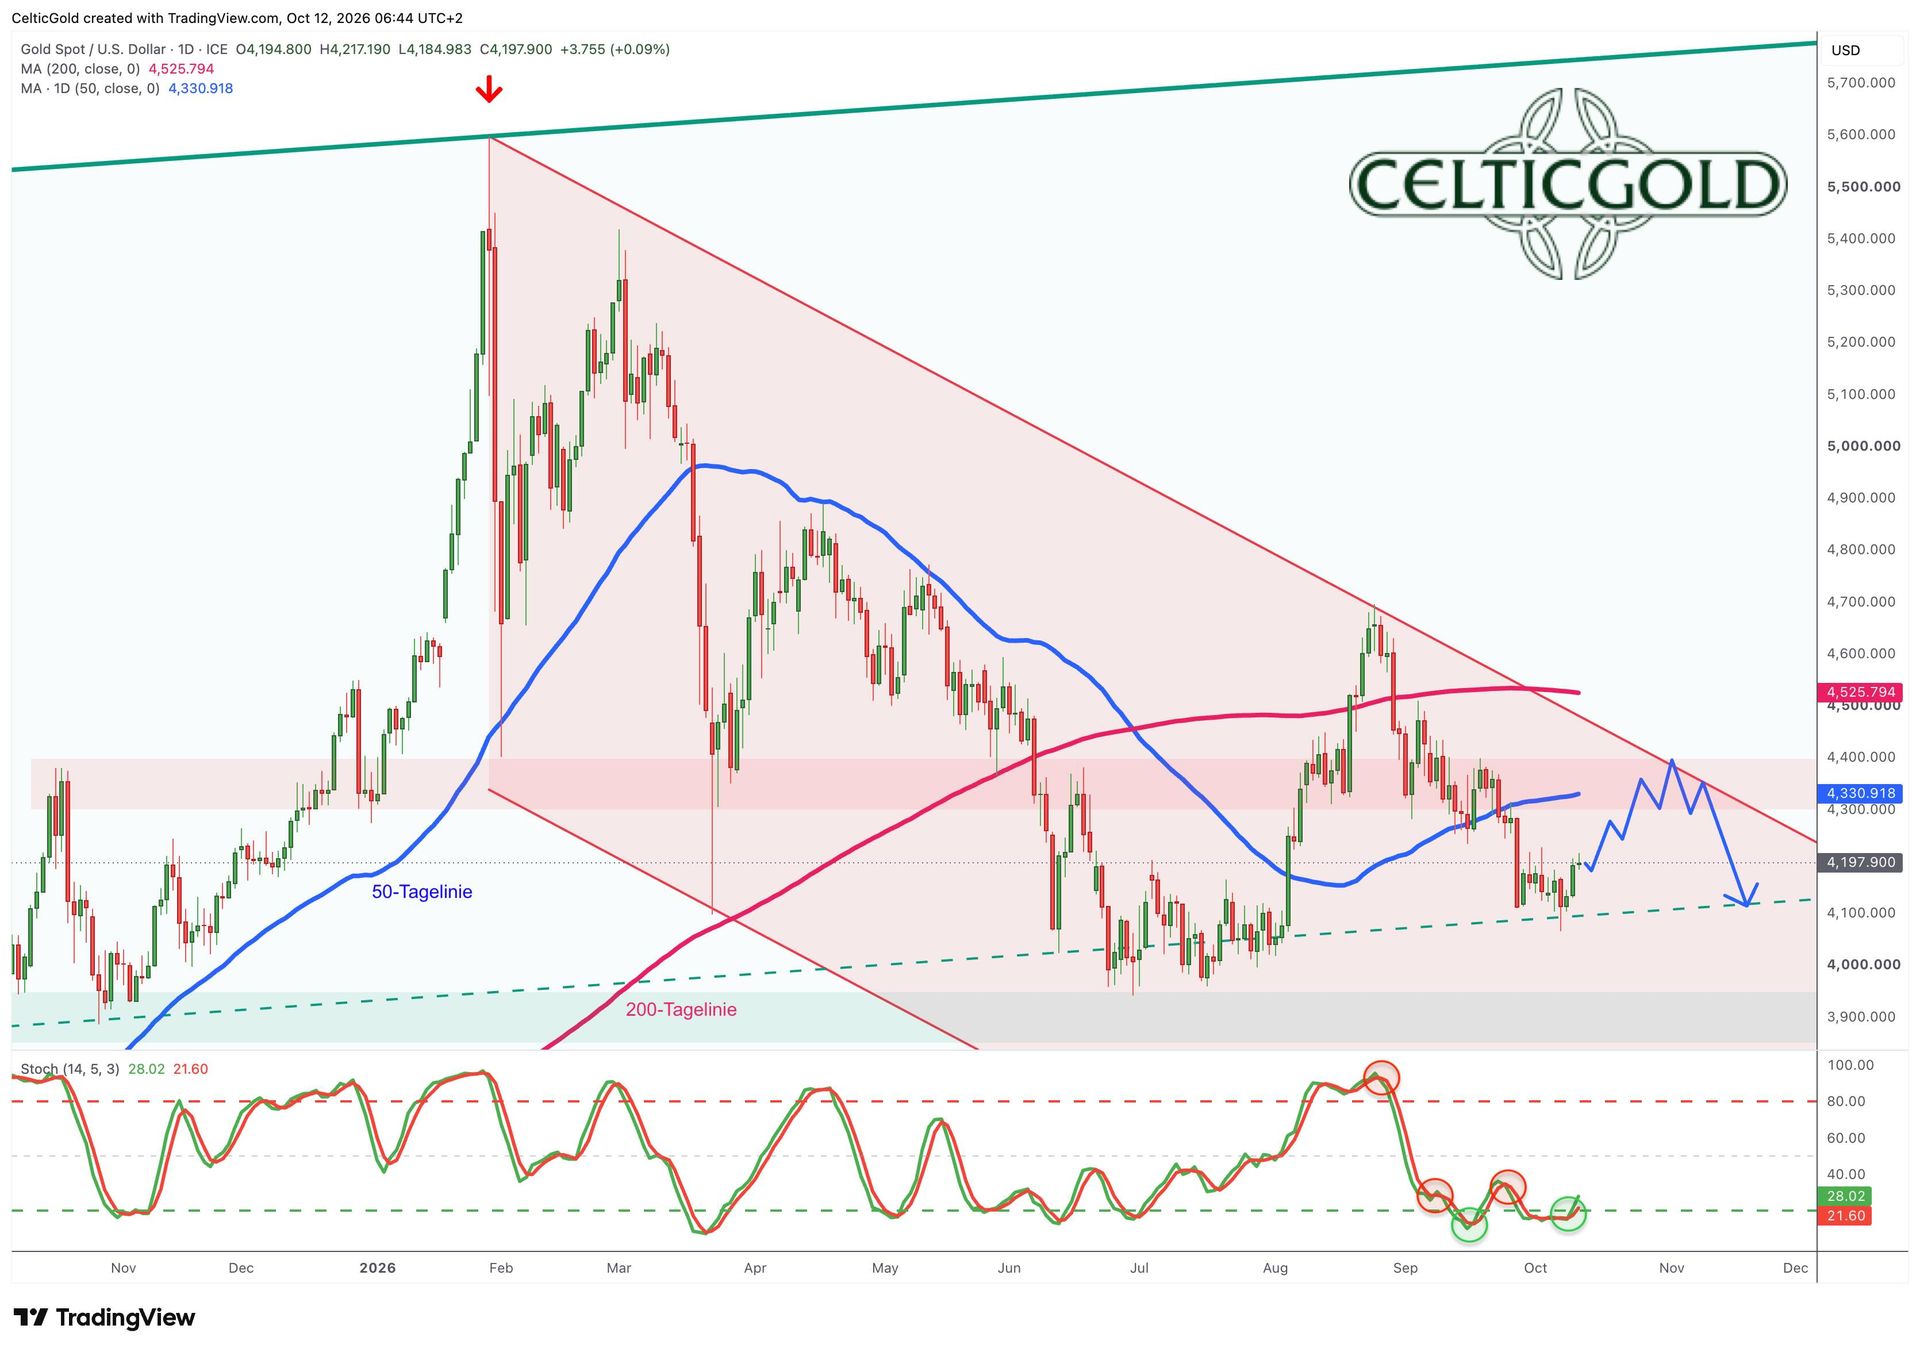
Gold in US-Dollar, Tageschart vom 12. Oktober 2026. Quelle: Tradingview
Mit dem halbwegs überzeugenden Wochenschluss bei 4.194 USD hat der Goldpreis nach siebeneinhalb Wochen Korrektur und einem ersten kräftigen Bounce vom Mittwochstief bei 4.066 USD eine solide Ausgangsbasis für eine mögliche Trendwende und Erholung geschaffen.
Zwar wurden seit dem Sommerhoch bei 4.697 USD sowohl die 200-Tage- als auch die 50-Tage-Linie von den Bären regelrecht überrannt, doch stellt nun genau die 50-Tage-Linie ein erstes logisches Kursziel im Rahmen einer möglichen Gegenbewegung dar.
Die Tages-Stochastik stützt diese Einschätzung: Der Oszillator konnte sich am vergangenen Freitag mit einer seiner beiden Linien aus der überkauften Zone lösen und ein Kaufsignal generieren.
Insgesamt präsentiert sich der Tageschart damit vorsichtig bullisch. Eine Erholung könnte zumindest bis zur 50-Tage-Linie bei rund 4.335 USD reichen. Deutlich mehr trauen wir dem Goldpreis kurzfristig noch nicht zu, da die Zeit bis Mitte Dezember und dem letzten FOMC-Zinsentscheid erfahrungsgemäß eher schwierig bleibt.
3. Gold Futures Terminmarktstruktur
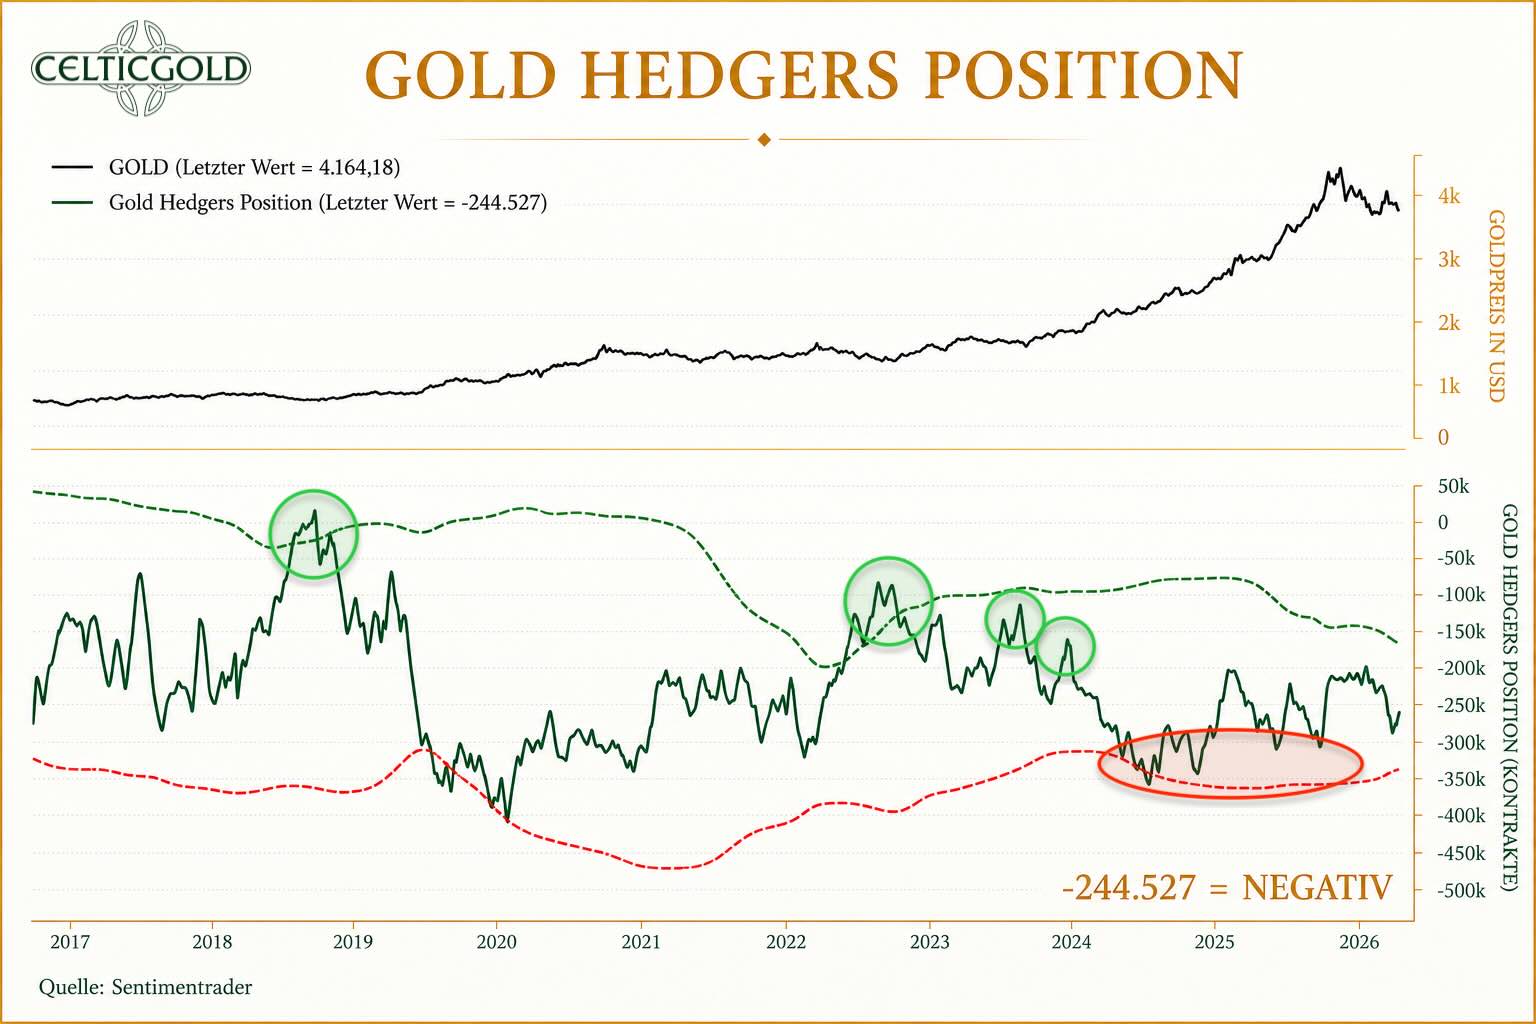
Commitments of Traders Report für den Gold-Future vom 10. Oktober 2026. Quelle: Sentimenttrader
Laut dem aktuellen Commitments of Traders Report (COT-Report) der US-amerikanischen Commodity Futures Trading Commission (CFTC) hielten die kommerziellen Händler zum Schlusskurs von 4.163 USD am 6. Oktober eine kumulierte Short-Position von 244.527 Gold-Futures-Kontrakten. Die CFTC veröffentlicht die COT-Daten wöchentlich, wobei die Positionsdaten jeweils auf einen Dienstag zurückgehen und in der Regel am Freitag erscheinen.
Demnach haben die kommerziellen Akteure (z.B. Goldminenunternehmen, Raffinerien, Industrielle Verarbeiter, Großbanken, Physische Händler und Lagerhalter) den Kursrückgang der vergangenen sechseinhalb Wochen bislang nur ansatzweise genutzt, um ihre Leerverkaufspositionen abzubauen.
Im Sommer genügte eine Reduzierung der kumulierten Short-Position auf rund 200.000 Gold-Futures-Kontrakte, um eine Engstelle zu bilden und die Sommer-Rallye auszulösen. Im langfristigen Vergleich hat jedoch meist erst ein Rückgang der kumulierten Short-Position auf etwa 100.000 Gold-Futures-Kontrakte die entscheidende antizyklische Engstelle für eine neue Rallye beim Goldpreis markiert.
Im langfristigen Vergleich liegt die kommerzielle Short-Position aktuell also immer noch auf einem zu hohen Niveau. Daher ist der aktuelle CoT-Report negativ zu interpretieren.
4. Gold Sentiment
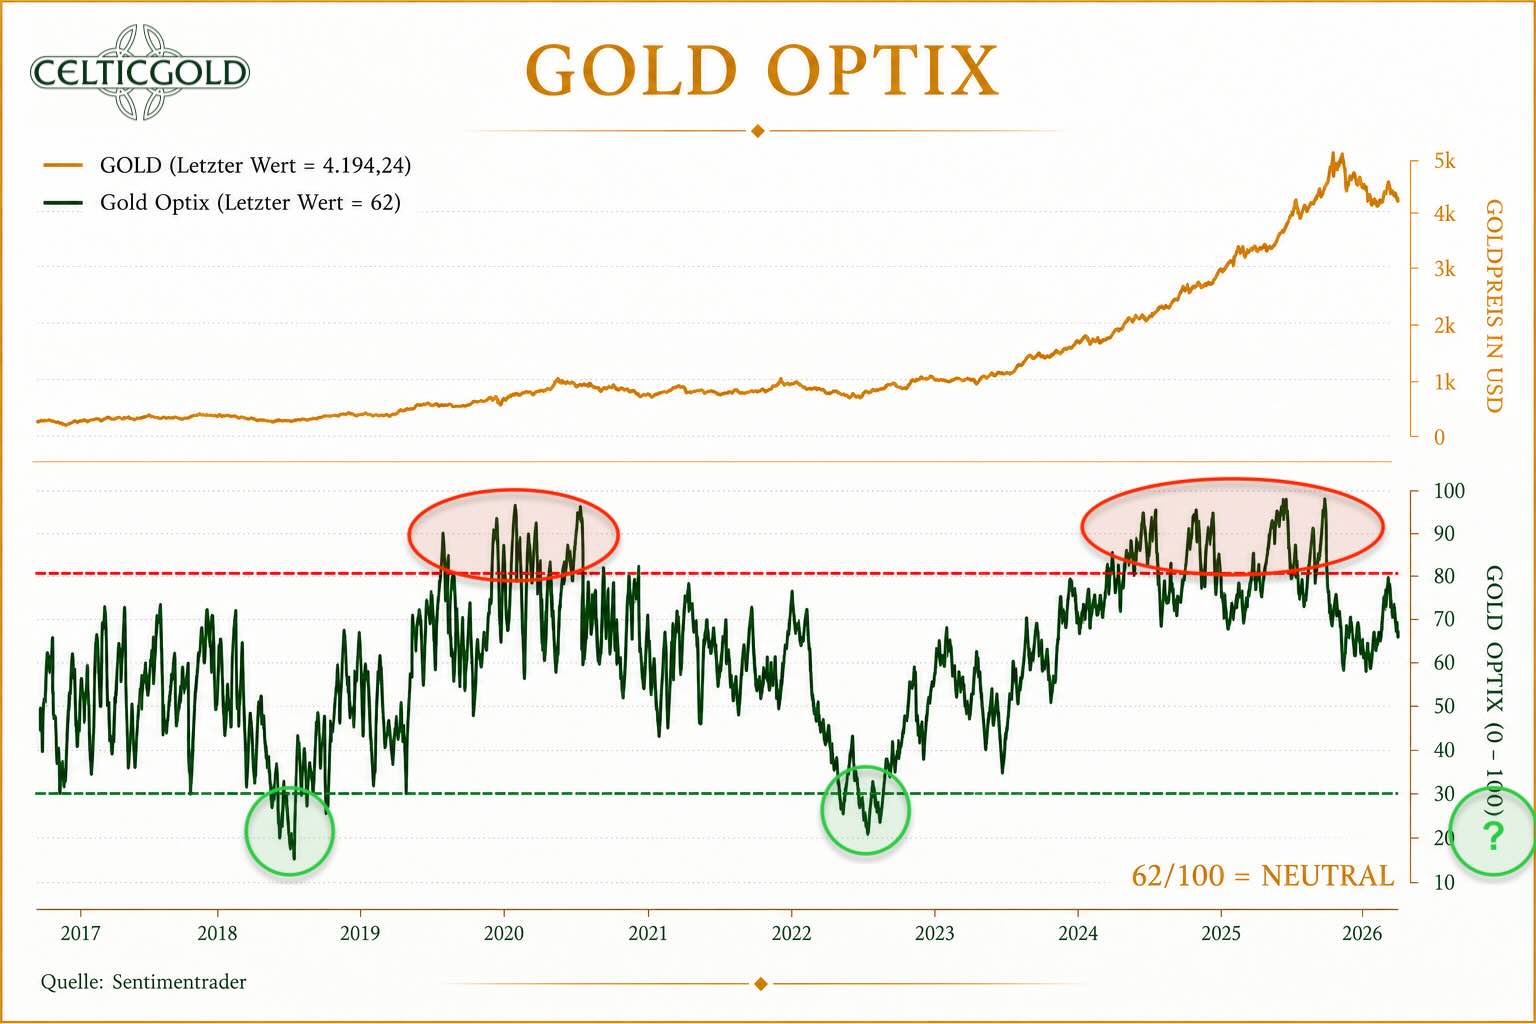
Sentiment Optix für Gold vom 10. Oktober 2026. Quelle: Sentimenttrader
Die fulminante Sommer-Rallye hatte das Sentiment am Goldmarkt nahezu exakt an die Grenze zum übertriebenen Optimismus geführt. Mehr Begeisterung konnten die Gold-Bullen trotz der heißen Temperaturen nicht entfachen. Stattdessen sorgt die Korrektur der vergangenen sieben Wochen für ein deutliches Abklingen der Euphorie.
Damit bleibt es bei unserer Befürchtung, dass der Goldpreis vor dem Beginn der nächsten großen Aufwärtsbewegung vermutlich noch einmal in die Panikzone abtauchen wird müssen. Zudem könnte dieser Prozess deutlich mehr Zeit in Anspruch nehmen, als die meisten Anleger erwarten.
Kurzfristig ist das Sentiment zurück im neutralen und damit relativ aussagelosen Bereich. Um das Stimmungspendel bis in den Extrembereich (Panik und Angst) zu drücken wird es wahrscheinlich größere Verwerfungen an Finanzmärkten und/oder deutlich tiefere Tiefs beim Goldpreis benötigen.
Zusammengefasst notiert das Sentiment mit einem Optix-Wert von 62 aktuell im neutralen Bereich. Idealerweise kann sich der Optix bis zum vermuteten nächsten Trendwendepunkte Mitte Dezember oberhalb von 50 halten.
5. Gold Saisonalität
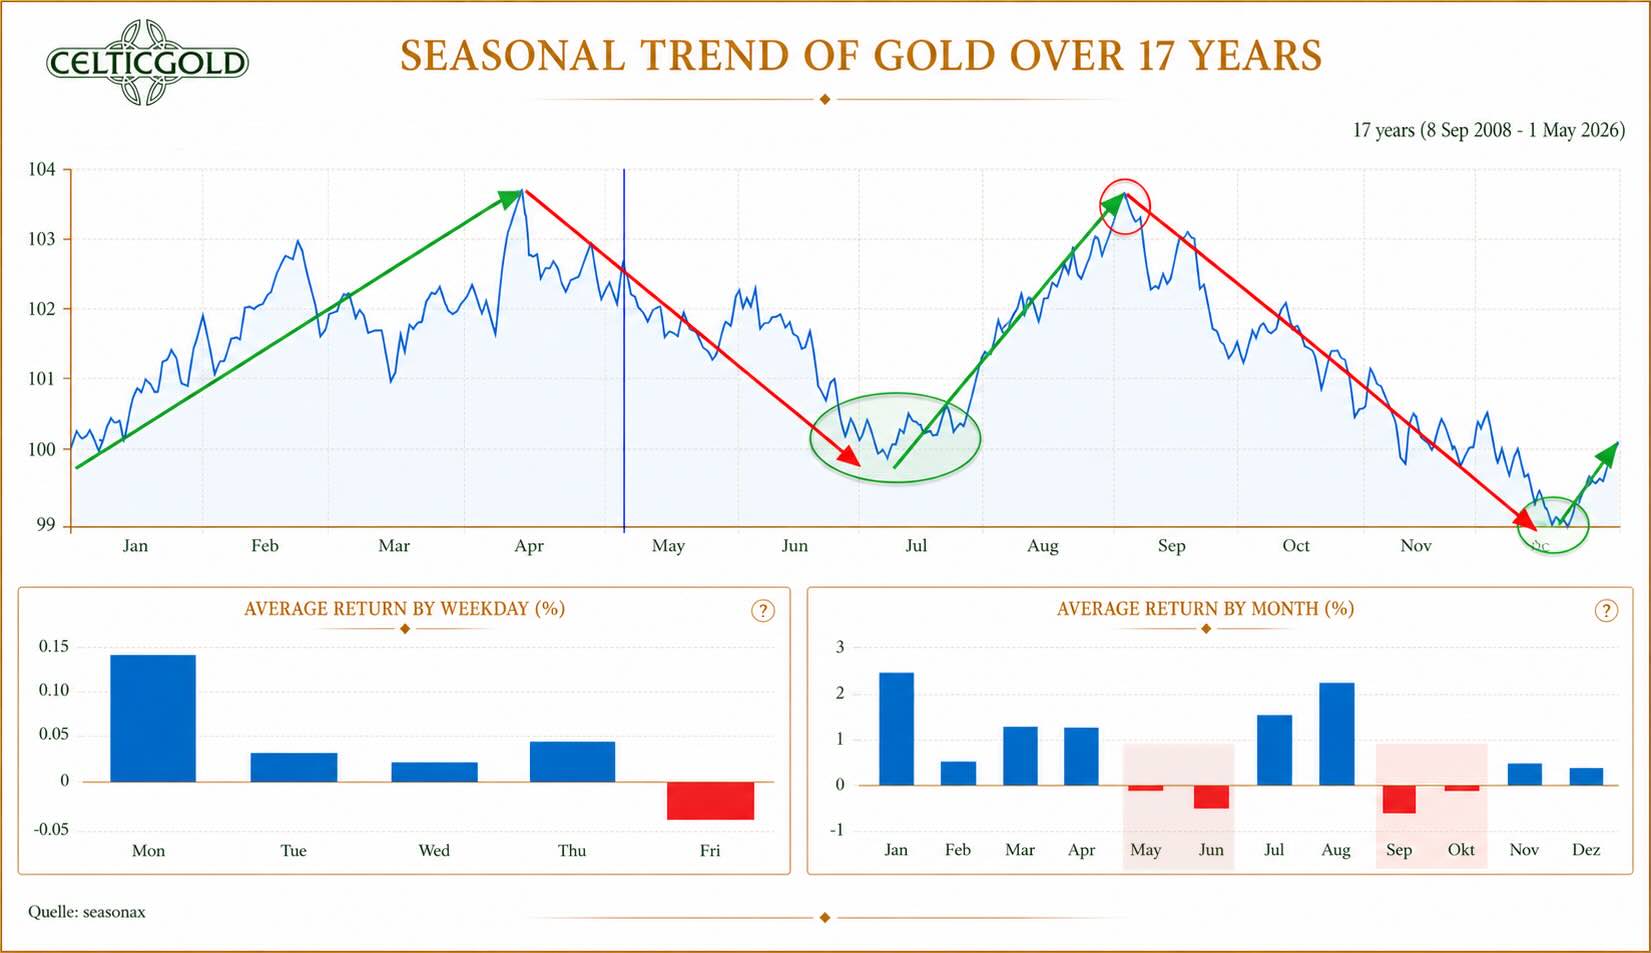
Saisonalität für den Goldpreis über die letzten 17 Jahre vom 1. Mai 2026. Quelle: Seasonax
Mittlerweile ist klar, dass der Goldpreis nicht nur seinen typischen frühsommerlichen Tiefpunkt bei 3.942 USD gefunden, sondern mit 4.697 USD am 18. August auch sein Sommerhoch markiert hat. Unser Fokus richtet sich daher nun auf den nächsten Trendwendepunkt, den wir spätestens Mitte Dezember – rund um den letzten Fed-Zinsentscheid des Jahres – erwarten.
Im Anschluss dürfte sich der Goldpreis, getrieben von der typischerweise starken physischen Nachfrage rund um das chinesische Neujahr, bis in den Frühling hinein gut erholen können. Auch für die Minenaktien sollte dies eine starke Phase sein.
Insgesamt steht die saisonale Ampel derzeit noch auf Rot. Zwischenerholungen sind jedoch möglich.
6. Makro-Update – Wenn Staatsanleihen ihre Unschuld verlieren
Trotz eines Rückgangs des Goldpreises um 8,5 Prozent im September stiegen die Bestände physisch hinterlegter Gold-ETFs um 67 Tonnen auf einen Rekordwert von 4.256 Tonnen. Zugleich flossen im dritten Quartal rekordhohe 31 Mrd. USD in solche Fonds. Diese Diskrepanz ist mehr als eine Kuriosität: Sie deutet darauf hin, dass Anleger Gold zunehmend nicht als Wette auf steigende Preise, sondern als Absicherung gegen ein schwindendes Vertrauen in Staatsanleihen betrachten.
Trotz eines Preisrückgangs von 8,5 Prozent im September stiegen die Bestände physisch hinterlegter Gold-ETFs laut World Gold Council um 67 Tonnen auf einen Rekordwert von 4.256 Tonnen. Allein im September flossen 10 Mrd. USD in diese Fonds, im dritten Quartal sogar rekordhohe 31 Mrd. USD.
6.1 Warum Gold heute anders zu bewerten ist
Am Höhepunkt der 1970er Goldhausse im Januar 1980 war der Verkauf von Gold rückblickend rational: Eine fünfjährige Staatsanleihe bot rund 14 Prozent Rendite, und die Rückzahlung des Kapitals galt als nahezu garantiert. Gold hingegen war damals extrem überkauft und musste sich gegen eine sichere, inflationsbereinigte Verzinsung behaupten.
Heute sieht die Rechnung jedoch grundlegend anders aus. Eine nominale Rendite von etwa 5 Prozent ist keine risikolose Verzinsung mehr, wenn Inflation, wachsende Schulden, hoher Refinanzierungsbedarf und politische Eingriffe das reale Ergebnis schmälern können. Gold wird damit nicht zwangsläufig zur Wette auf steigende Preise, sondern zur Absicherung gegen eine Verschlechterung der Qualität staatlicher Kreditwürdigkeit.
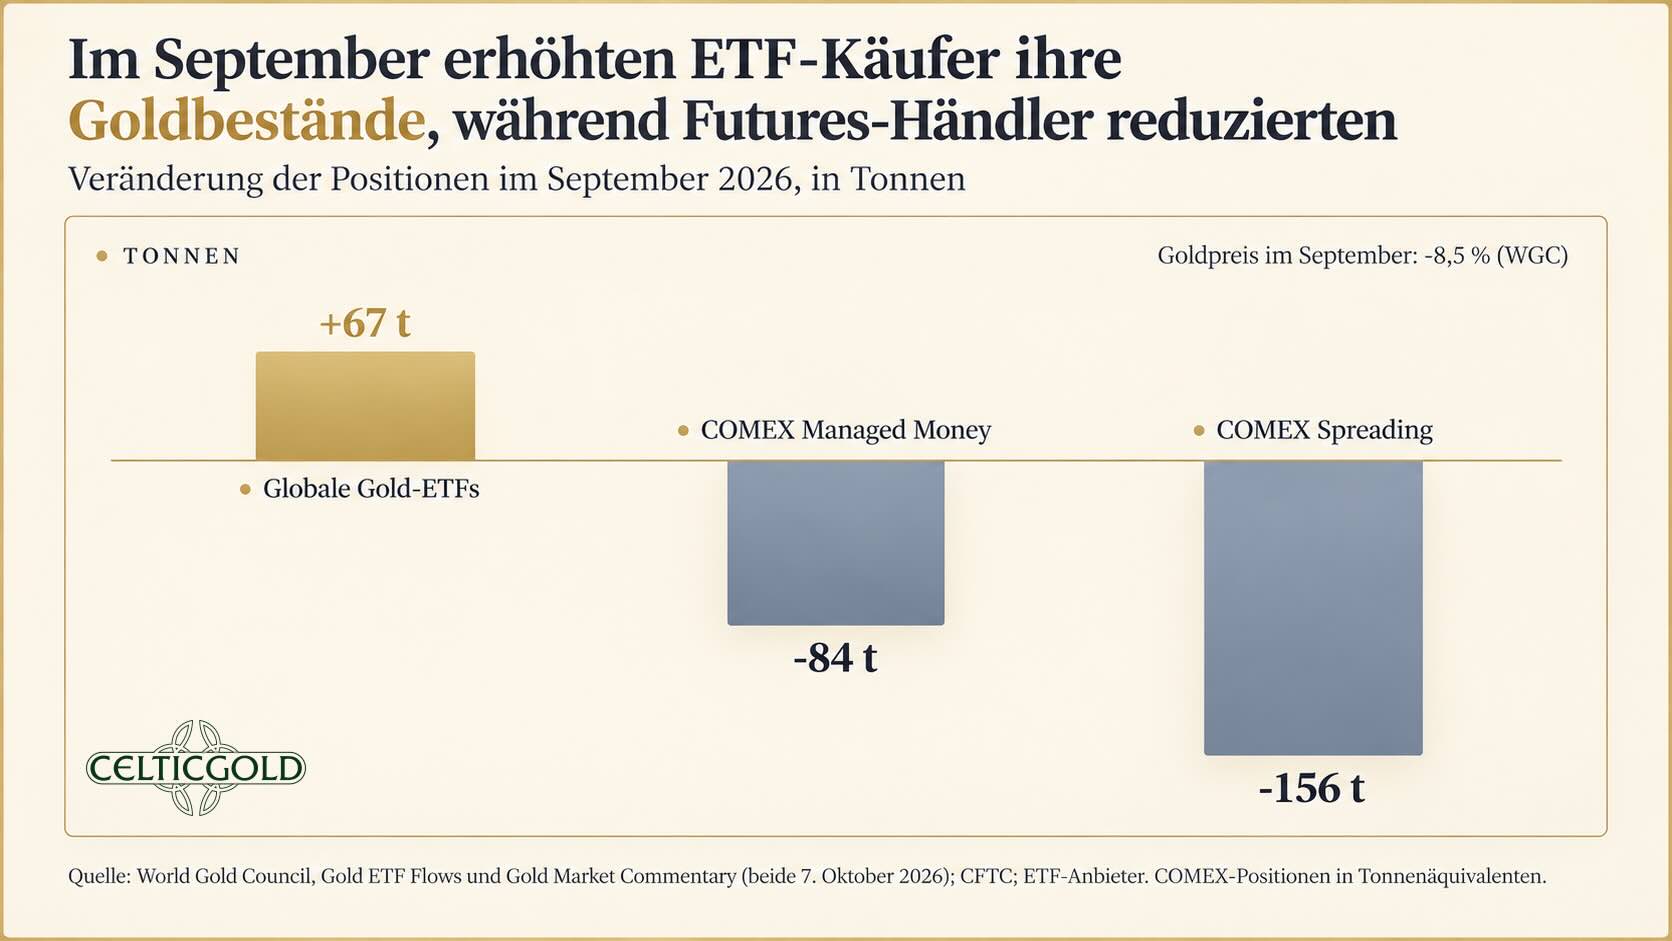
ETF-Käufer vs. Futures-Händler, vom 10. Oktober 2026. Quelle: Sound Money Report
Nicht überraschend stiegen daher die Bestände der physisch hinterlegten Gold-ETFs im September um rund 67 Tonnen auf einen Rekordwert von 4.256 Tonnen – obwohl der Goldpreis im selben Monat um 8,5 Prozent fiel. Insgesamt flossen im dritten Quartal mehr als 31 Mrd. USD in Gold-ETFs. Das war der stärkste Quartalszufluss seit Beginn der Datenreihe. Langfristig orientierte Investoren kauften dabei physisches Metall, während kurzfristige Futures-Positionen glattgestellt wurden. Der Goldpreis sank zwar, doch im Fundament verfestigte sich die Eigentumsstruktur.
6.2 Zentralbanken kaufen keine Rendite
Sogar Bundesbankpräsident Joachim Nagel machte auf der LBMA-Konferenz in Sorrent deutlich, warum offizielle Institutionen weiterhin diversifizieren: steigende Staatsschulden, geopolitische Fragmentierung und das Sanktionsrisiko, das die USA zu Beginn des Ukrainekriegs eindrücklich aufgezeigt hatten. Gold hat kein Gegenparteirisiko und kann – anders als eine Anleihe oder ein Bankguthaben – nicht einfach eingefroren werden. Trotz deutlich gestiegener Anleihen-Renditen stützen diese Faktoren die strukturelle Goldnachfrage, selbst wenn ein langsamerer Zentralbankkauf die Preise kurzfristig belasten könnte.
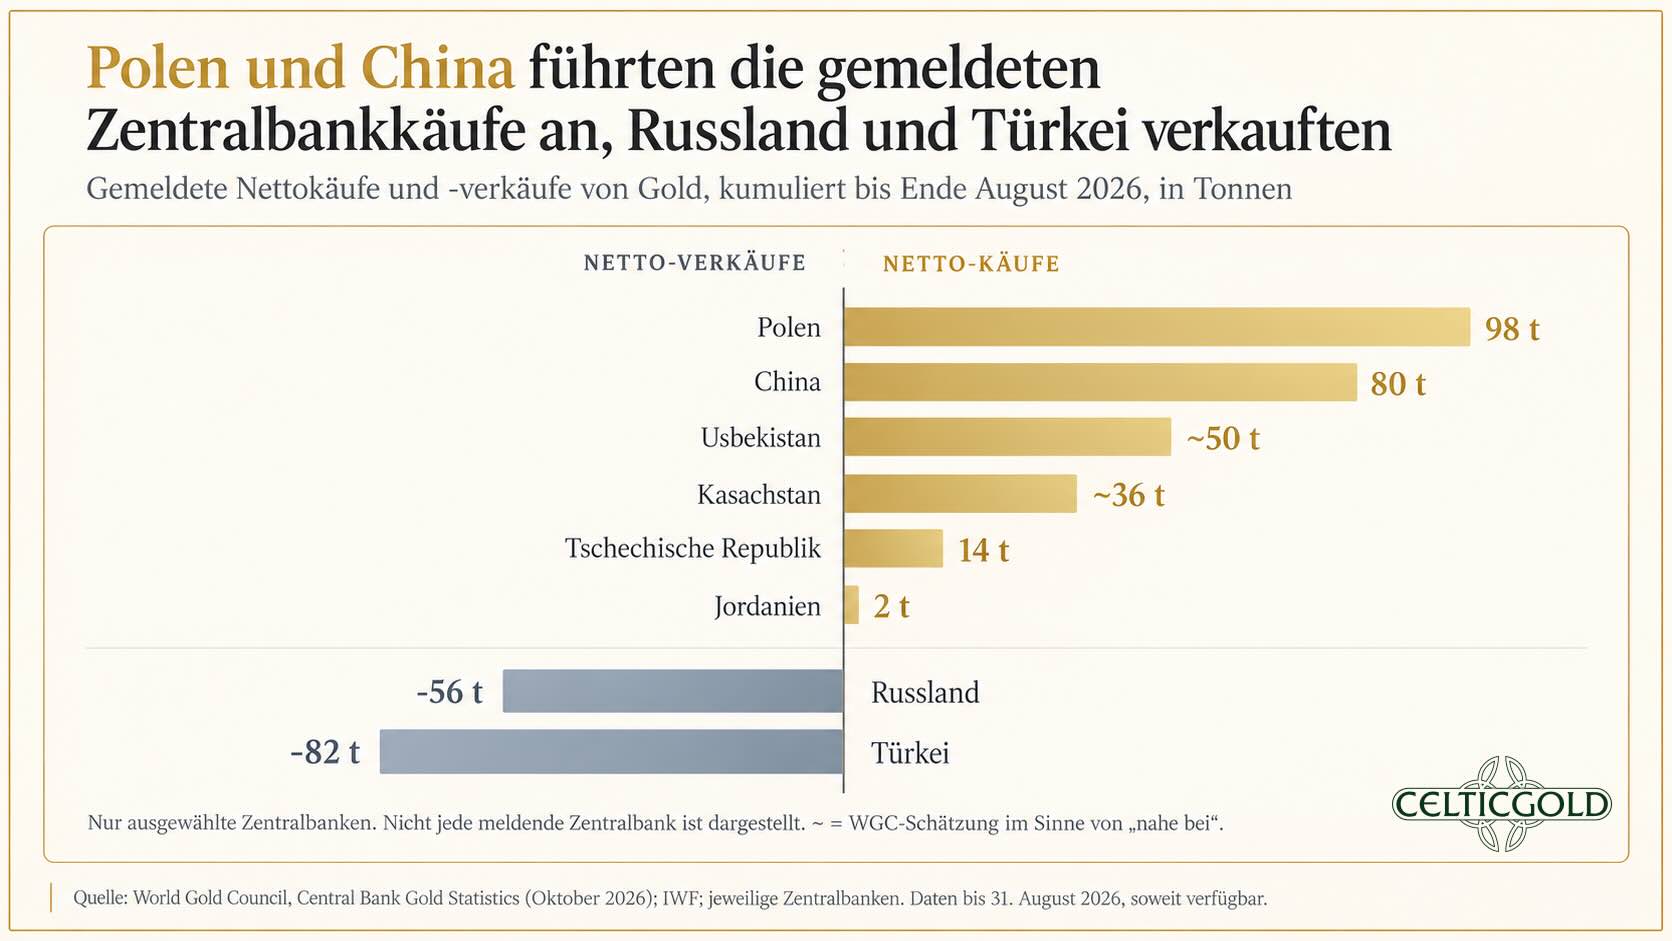
Zentralbank-Goldkäufe und -verkäufe in 2026, vom 10. Oktober 2026. Quelle: Sound Money Report
Laut Nagel ist der Goldanteil an den globalen Zentralbankreserven von rund 14 Prozent im Jahr 2023 auf fast 25 Prozent gestiegen. Die Bundesbank hält mehr als 3.500 Tonnen und ist nach den USA der größte staatliche Goldhalter. Chinas offiziell gemeldete Goldreserven beliefen sich Ende September 2026 auf rund 2.410 Tonnen; über deutlich höhere tatsächliche Bestände wird jedoch spekuliert. Einzelne Analysten schätzen, dass chinesische Staatsstellen sogar bis zu etwa 5.000 Tonnen halten könnten.
Die entscheidende Botschaft lautet: Zentralbanken kaufen Gold nicht wegen einer möglichen Rendite, sondern weil die bislang als „risikofrei“ geltenden Anlagealternativen politisch und fiskalisch deutlich weniger risikofrei geworden sind.
6.3 Frankreich: Wenn Unternehmen sicherer wirken als der Staat
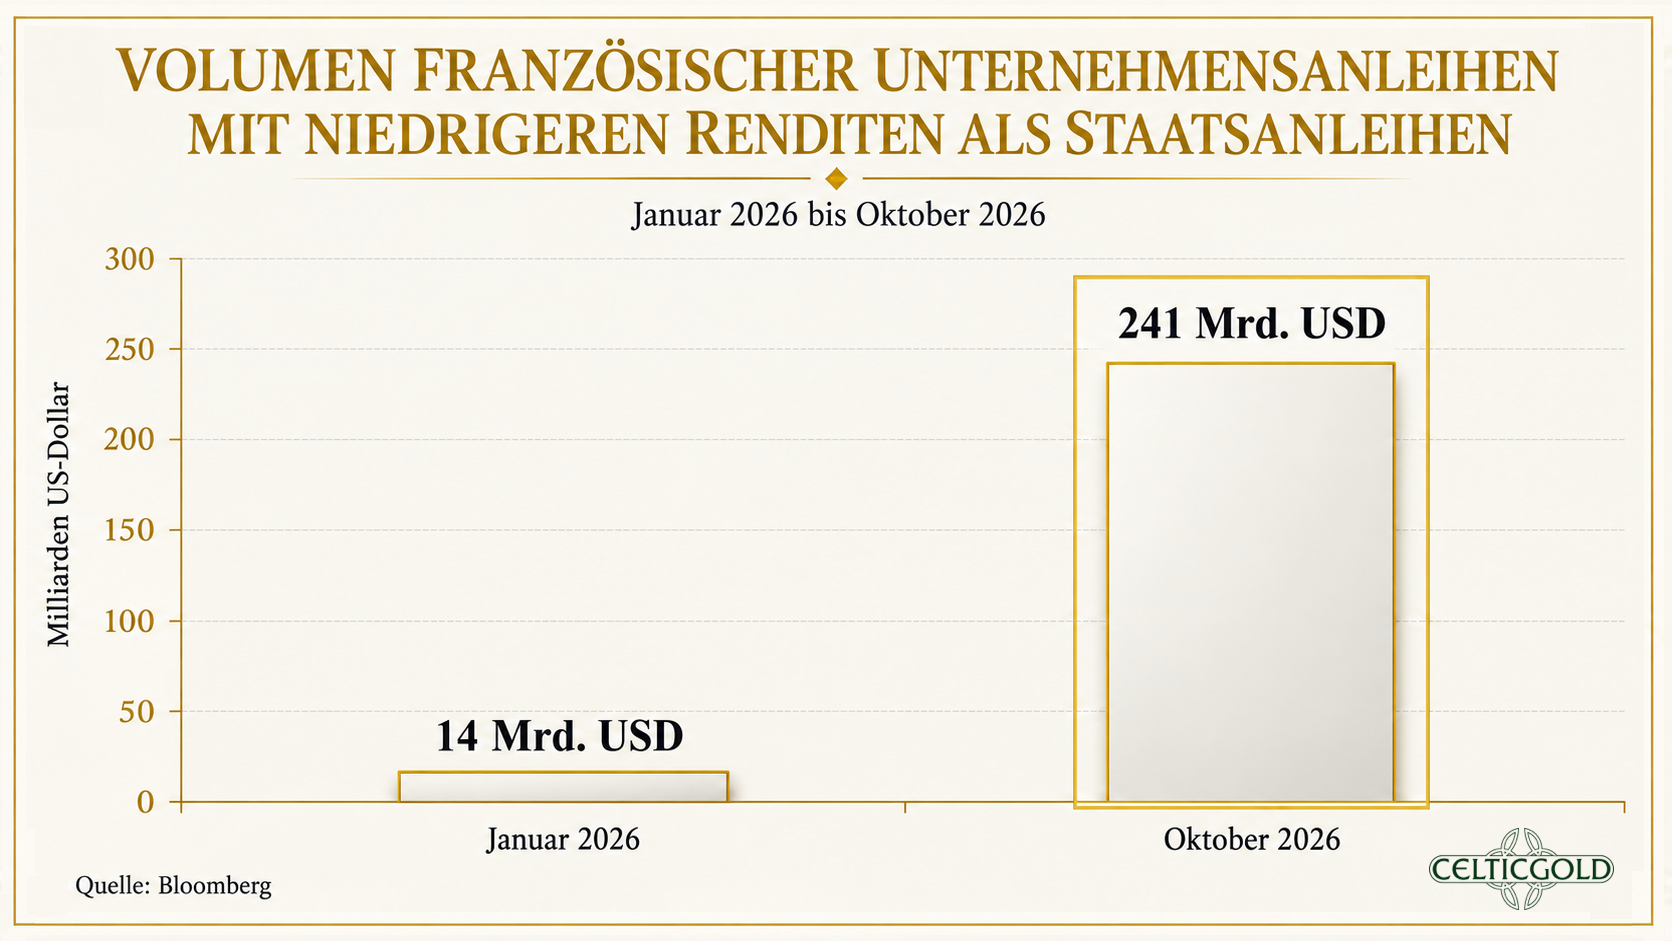
Französische Unternehmensanleihen vs französische Staatsanleihen, vom 10. Oktober 2026. Quelle: The Kobeissi Letter
Angesichts der zunehmenden Verwerfungen in Frankreich liefert die La Grande Nation die europäische Variante derselben Krise. Rund 241 Mrd. USD französischer Unternehmensanleihen handeln inzwischen unter der Rendite vergleichbarer französischer Staatsanleihen – ein Anzeichen, dass Anleger dem Kredit risikoreicher Unternehmen teilweise mehr Vertrauen schenken als dem Souverän.
Das ist makroökonomisch bemerkenswert. Normalerweise ist die Staatsanleihe der Anker des gesamten Kreditsystems: Unternehmen, Banken und private Haushalte leiten ihre Finanzierungskosten unmittelbar oder mittelbar von der Rendite des jeweiligen Staats ab. Wenn internationale Konzerne wie L’Oréal oder TotalEnergies am Kapitalmarkt als „sicherer“ gelten als der französische Staat, dreht sich diese Hierarchie des Vertrauens um.
Die Ursache liegt dabei weniger in der Qualität der Unternehmen als in der Sorge um Frankreichs Schuldenpfad, politische Instabilität und die Fähigkeit des Staates, seine wachsende Zinslast ohne Inflation oder Umschuldung zu tragen. Frankreich wird damit zum europäischen Frühwarnindikator für ein breiteres Problem: Staaten verlieren langsam ihre Rolle als unangefochtene, risikofreie Kreditgeber.
6.4 Das Haus verliert nicht jede Hand – aber das Publikum zahlt
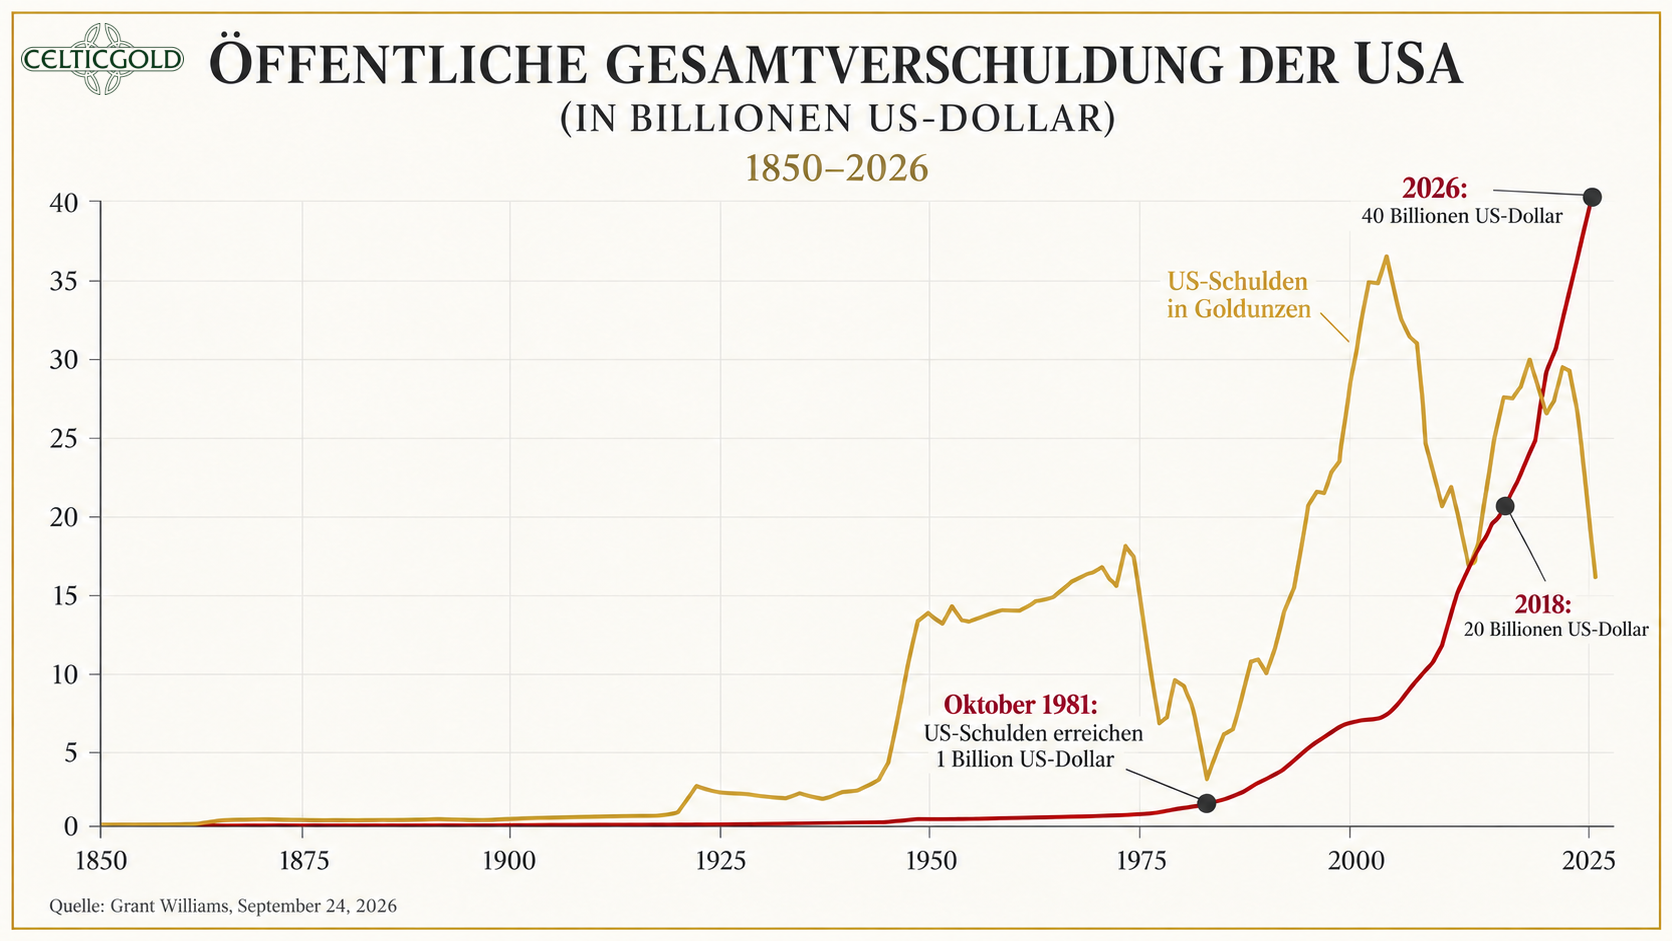
US-Gesamtverschuldung 1850–2026, vom 24. September 2026. Quelle: Grant Williams
Genau hier schließt sich der Bogen zu den USA. Auch dort steht nicht die kurzfristige Bonität bzw. Liquidität im Zentrum, sondern die Frage, ob ein Staat mit rekordhohen Schulden (über 40 Bio. USD = ca. 120.000 USD pro Einwohner), dauerhaft hohen Defiziten und wachsendem Refinanzierungsbedarf seine Rolle als sicherer Anker der Weltfinanzmärkte langfristig halten kann. Und während Frankreich zeigt, wie der Vertrauensverlust beginnt kann man an den USA erkennen, wie teuer er werden kann.
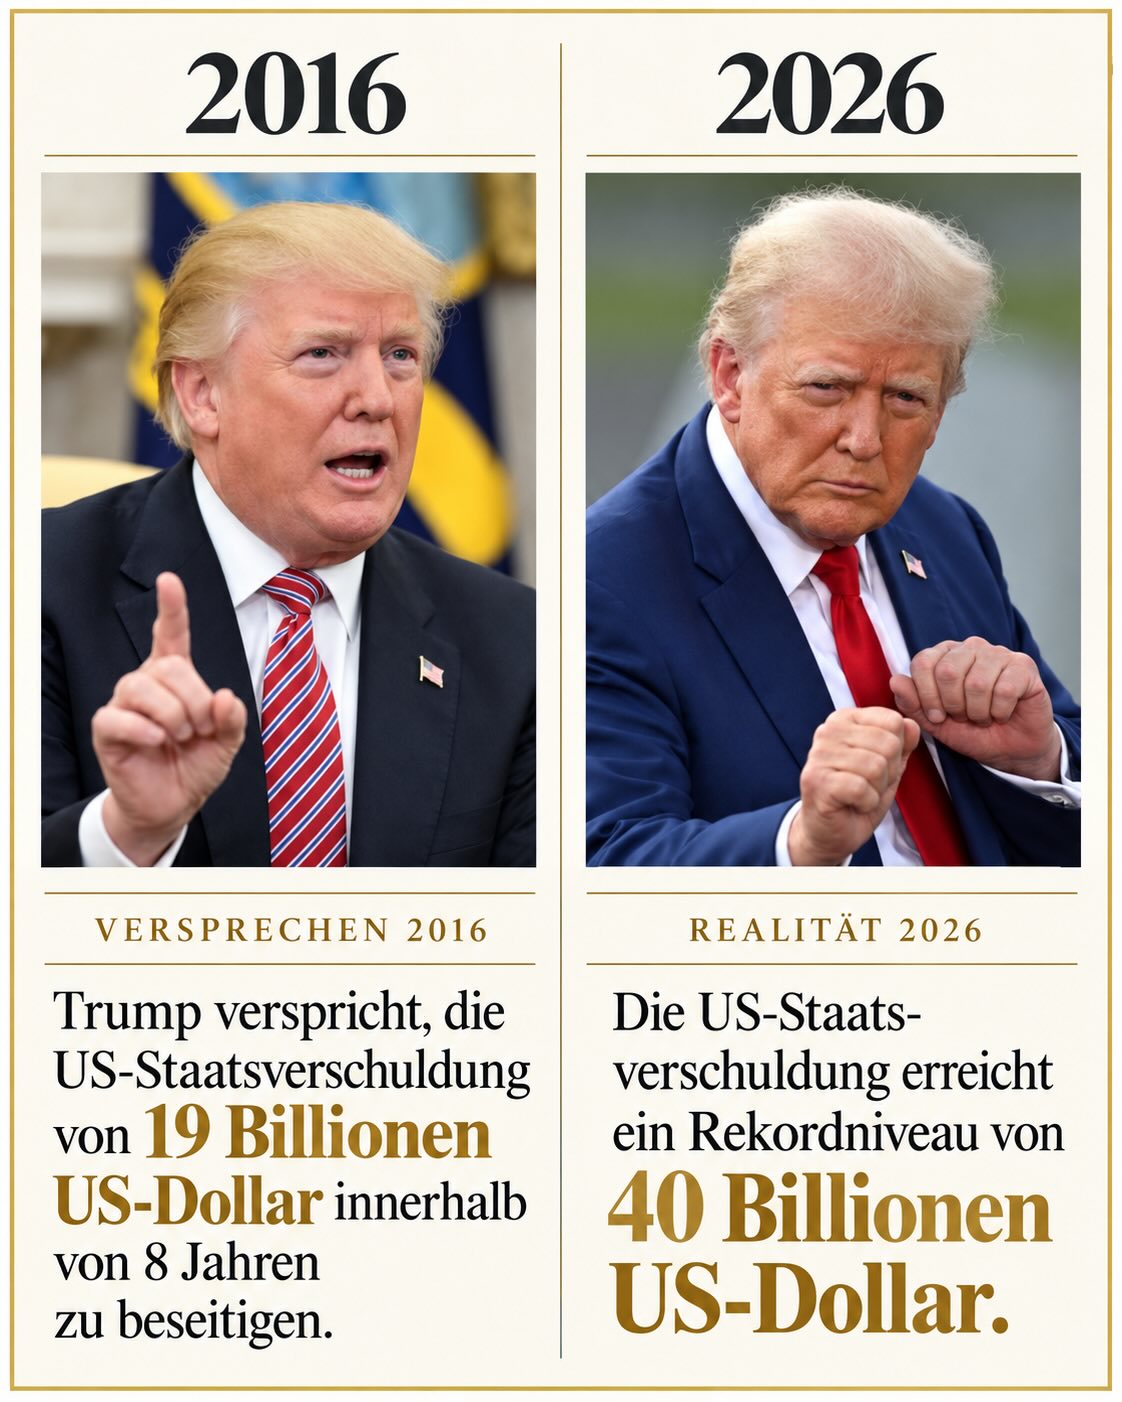
US-Finanzminister Scott Bessent beschrieb sich als „the house“ im Anleihemarkt. Die Pointe ist allerdings: Ein Casino kann viele Hände gewinnen, aber sobald die Spieler die Integrität des Hauses bezweifeln, steigen die Einsätze – und mit ihnen die Renditen. Für die USA bedeutet das: Solange Investoren Treasury-Anleihen als sichere Anlage betrachten, bleibt die Finanzierung günstig. Beginnen sie jedoch, Inflation, Fiskalpolitik oder die politische Unabhängigkeit der Fed infrage zu stellen, wird genau diese Sicherheit teurer.
6.5 Economist-Titelblatt: Pessimismus als Kontraindikator
Der Renditeanstieg an den Anleihenmärkten ist ein globales Phänomen – die USA laufen dem Durchschnitt seit Ende Juli jedoch klar davon. Die Rendite der zehnjährigen US-Staatsanleihe kletterte diese Woche auf über 5,3% und damit auf den höchsten Stand seit 2002.
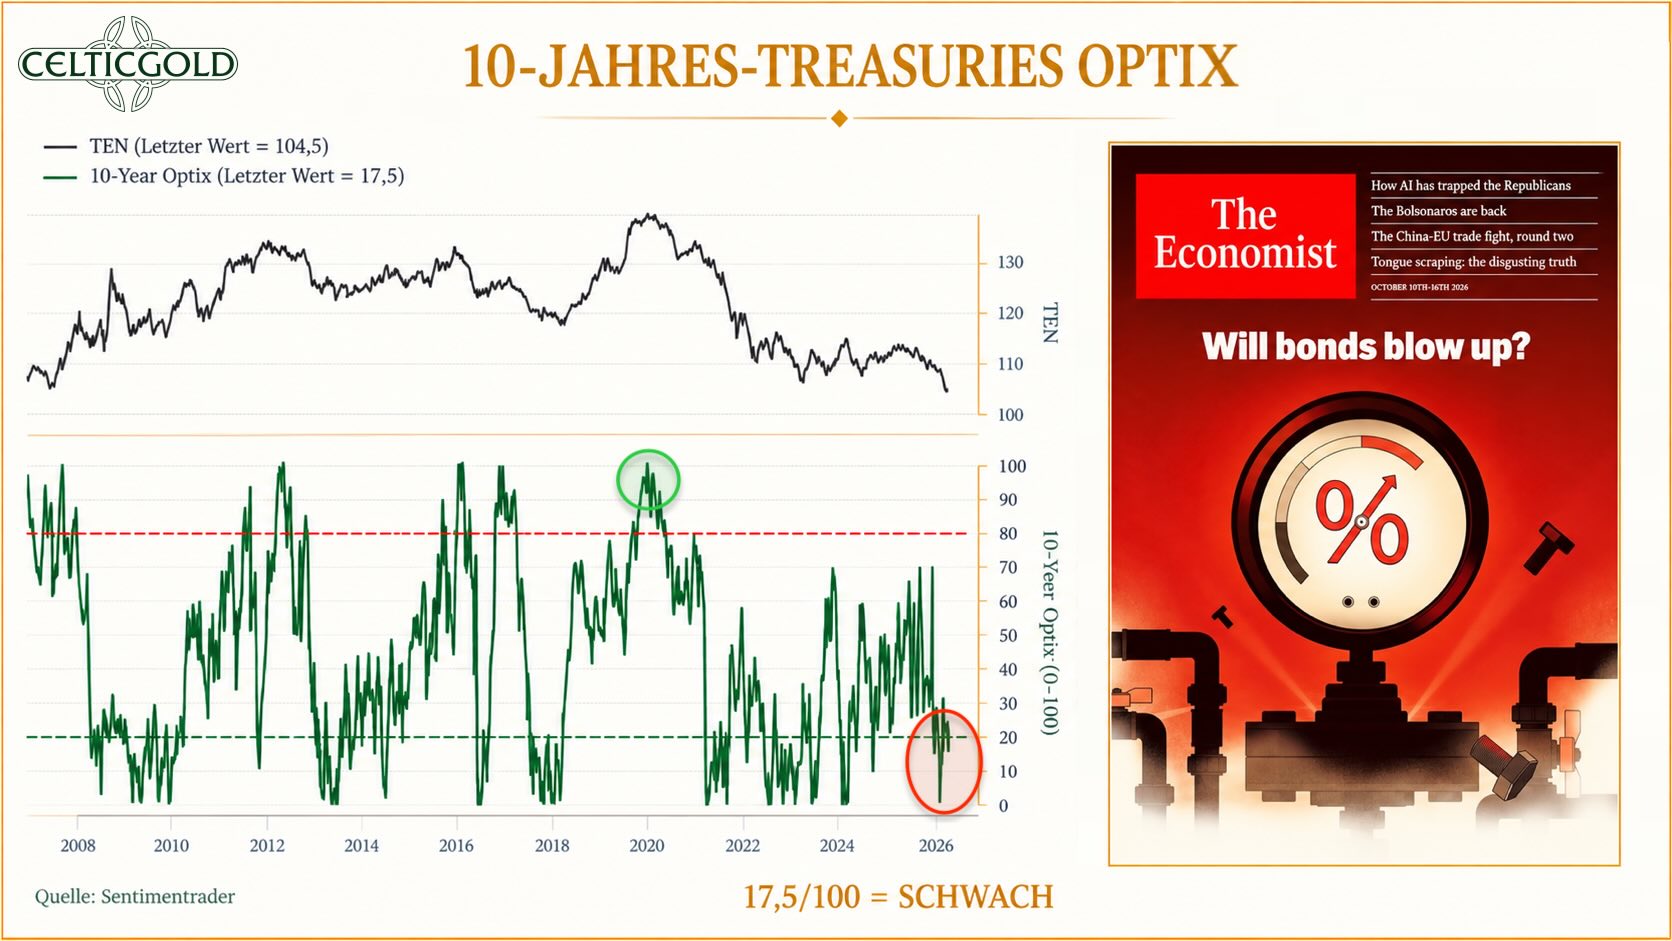
Sentiment Optix für 10-jährige US-Staatsanleihen, vom 11. Oktober 2026. Quelle: Sentimenttrader, The Economist
Kurzfristig erscheint der Pessimismus dennoch etwas übertrieben: Der Sentiment-Indikator Optix meldet extreme Pessimismuswerte, während The Economist sein Titelthema mit „Will bonds blow up?“ überschrieben hat. Typischerweise hat ein Trend mit solchen Titelgeschichten den Mainstream erreicht und das Überraschungspotenzial gleich Null. Dementsprechend würde uns eine Erholung der Anleihepreise und ein Rückgang der Renditen auf Sicht der kommenden Tage, Wochen und gegebenenfalls Monate – auch dank möglicher Interventionen von Fed und EZB – nicht überraschen.
Im großen Bild bleibt es jedoch beim fundamentalen Trendwendejahr 2020: Nach rund 40 Jahren fallender Zinsen steigen die Renditen seither wieder. Genau dieser Übergang von einer Ära billigem Geld zu einer Ära höherer Finanzierungskosten macht die Frage zunehmend relevant, wer die nächste Welle der KI-Expansion überhaupt bezahlt.
6.6 KI: Vom Technologieboom zum Kreditboom
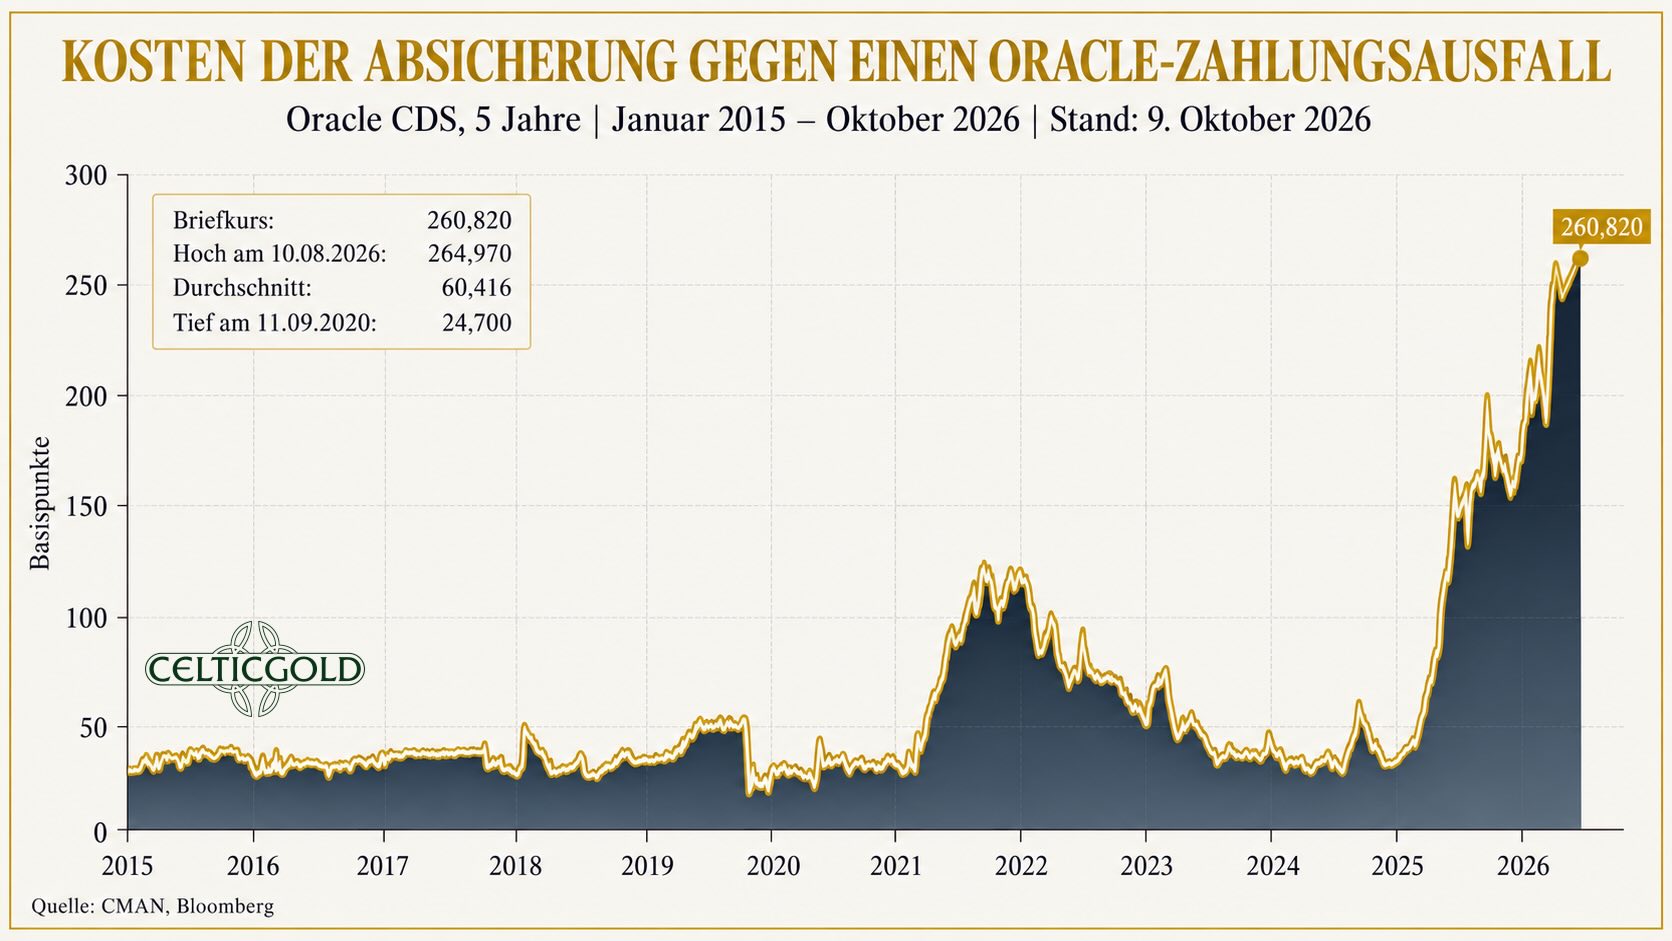
Kosten der Absicherung gegen Oracle-Zahlungsausfall, vom 10. Oktober 2026. Quelle: Holger Zschäpitz
Die KI-Story verlagert sich zunehmend vom Gewinnversprechen zur Bilanzfinanzierung. Oracles Fünfjahres-CDS erreichte mit 261 Basispunkten ein Rekordhoch; das impliziert laut Marktberichten eine Fünfjahres-Ausfallwahrscheinlichkeit von über 20 Prozent – trotz Investment-Grade-Rating. Damit rückt nicht mehr nur die Frage in den Mittelpunkt, ob KI die versprochenen Gewinne liefern wird, sondern ob die Finanzierungsstrukturen dahinter den höheren Zinszyklus überhaupt aushalten können.
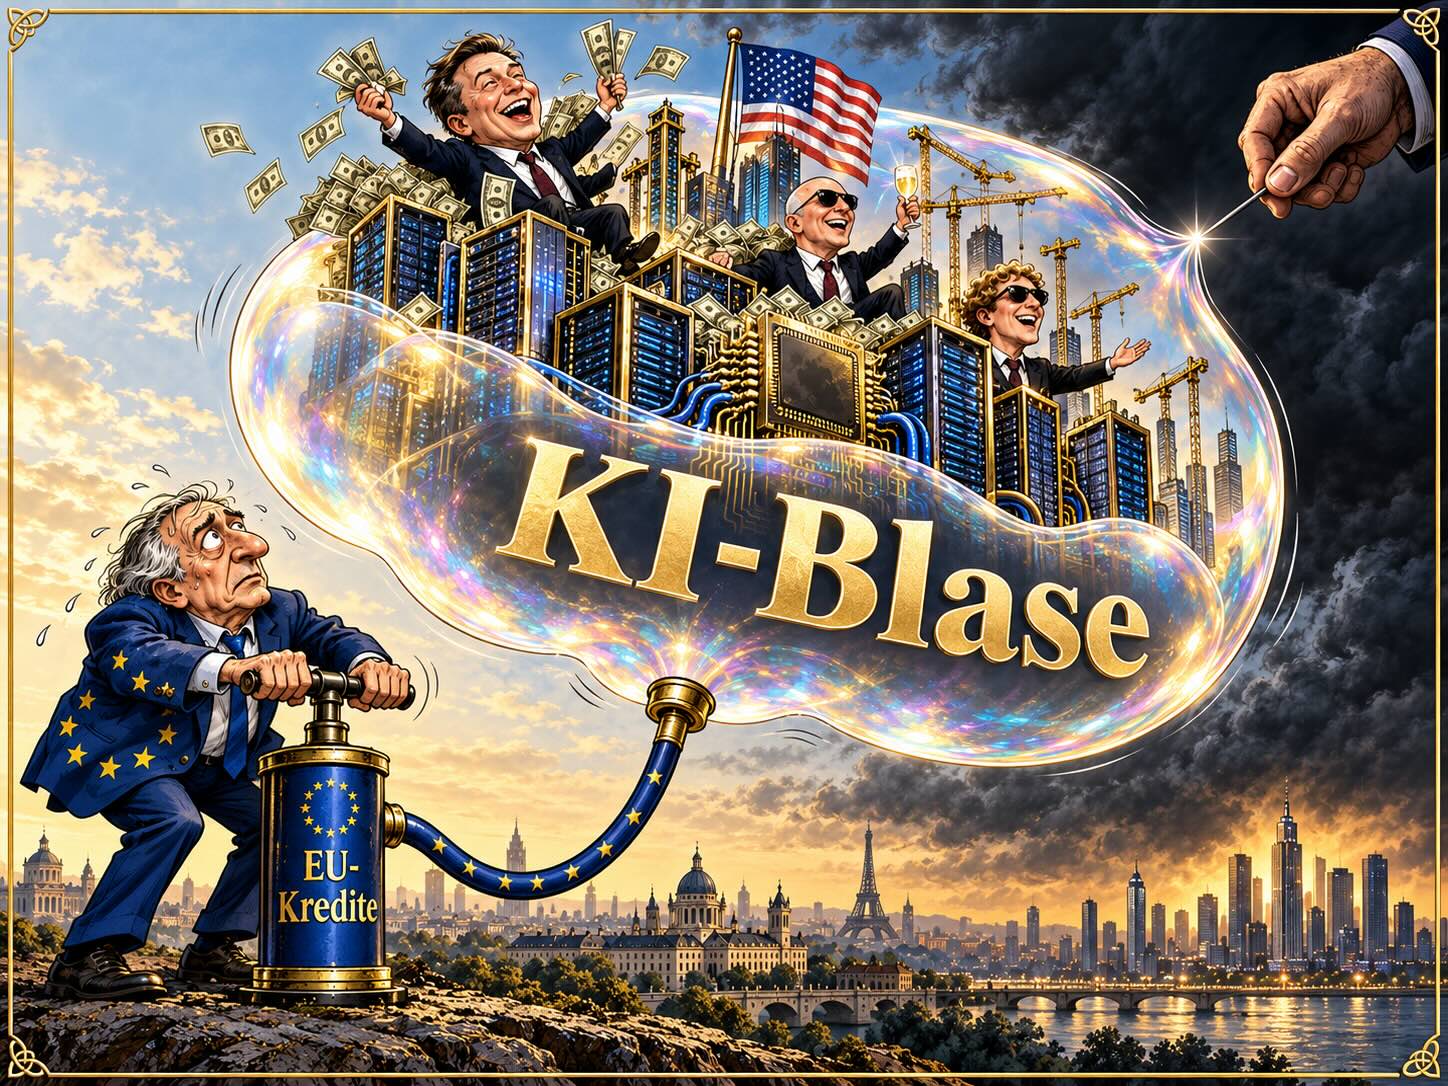
KI-Blase, vom 8. Oktober 2026. Quelle: Steve Hanke
Das Problem ist nicht, dass KI unproduktiv wäre. Das Problem ist die Kapitalintensität: Rechenzentren, Strom, Chips und Vorfinanzierung verbrauchen heute Cashflow, während die erwarteten Einnahmen erst in der Zukunft liegen. Wenn die Kreditmärkte beginnen, diese Zukunft stärker zu diskontieren, wird aus einem Aktien-Boom ein Kreditzyklus.
6.7 Was das für Gold bedeutet
Für Gold ist diese Entwicklung zunächst ambivalent. Extremer Pessimismus kann kurzfristig übertrieben sein; eine Erholung bei dem Anleihen und die Fortsetzung des KI-Booms sind keineswegs ausgeschlossen. Langfristig bestätigt der Trend jedoch die zentrale These: Das Vertrauen in die klassische 60/40-Welt aus „sicheren" Staatsanleihen und Wachstumsaktien kann nicht mehr selbstverständlich vorausgesetzt werden.
Gold ist dabei kein Hedge gegen Zinsen, den Dollar oder Inflation im engeren Sinne. Es ist ein Hedge gegen Institutionenversagen - gegen fiskalische Dominanz, Sanktionen, Währungsfragmentierung, politische Willkür und den schleichenden Verlust des Vertrauens in langfristige Staatsversprechen.
Genau hier schließt sich der Kreis zur KI: Wenn deren Kapitalausgaben zunehmend über Schulden finanziert werden, während Staaten selbst höhere Zinsen zahlen müssen, entsteht eine gemeinsame Vulnerabilität. Unternehmen und Staaten konkurrieren dann um begrenzte Kapitalmittel, und die Qualität der jeweiligen Bilanzen rückt in den Vordergrund. Die Nachfrage nach einem Asset, das keine Gegenpartei und keine Refinanzierung benötigt, wird dadurch nicht kleiner, sondern potenziell größer.
6.8 Warum Gold relevant bleibt
Mehrere Entwicklungen stützen diese Lesart:
- Gold-ETFs verzeichnen trotz zwischenzeitlicher Preisrückgänge weiterhin robuste langfristige Nachfrage.
- Zentralbanken diversifizieren ihre Reserven weiterhin in Gold - nicht primär wegen der Rendite, sondern wegen seiner politischen Neutralität.
- Französische Staatsanleihen verlieren gegenüber Unternehmensanleihen an Vertrauen, ein Hinweis darauf, dass Staatsrisiko nicht mehr automatisch als risikofrei gilt.
- Die US-Fiskalpolitik erhöht die Refinanzierungsempfindlichkeit des Systems: Jeder Anstieg der Renditen verteuert die Schuldenlast zusätzlich.
- Die KI-Kapitalausgaben werden zunehmend über Schulden finanziert und machen den Kreditmarkt zu einem zentralen Risikofaktor.
Zugespitzt formuliert: Gold ist die Versicherung gegen eine Welt, in der Rendite nicht mehr Risikoprämie, sondern Bestechung ist. Der Staat bietet fünf Prozent, damit Anleger seine Schulden halten. Gold bietet keine Rendite - dafür aber keinen Versprecher.
In einer Welt, in der KI-Investitionen, Staatsfinanzierung und Zinslasten immer stärker miteinander verflochten sind, wird die entscheidende Frage nicht lauten, welches Asset die höchste Rendite verspricht. Sondern welches Asset seine Versprechen auch dann einlöst, wenn das Vertrauen in die Finanzierungsarchitektur darunter beginnt zu leiden. Genau dafür bleibt Gold relevant.
7. Fazit: Gold - Die Korrektur verändert nicht die Begründung
Vor allem mittelfristig könnten die Edelmetalle weiter unter Druck bleiben, denn der Wochenchart ist nach wie vor bärisch. Neue Tiefs unterhalb von 4.000 USD sind daher weiterhin nicht auszuschließen. Zwar sprechen der kräftige Abprall vom letzten Tiefpunkt am Mittwoch bei 4.066 USD und das neue Stochastik-Kaufsignal im Tageschart für eine mögliche Erholung bis etwa 4.335 USD – doch das wäre zunächst nur eine Gegenbewegung und keine bestätigte Trendwende. Denn solange Gold nicht nachhaltig über 4.700 USD ansteigen kann, bleibt Vorsicht geboten.
Langfristig erzählt der Goldmarkt jedoch eine andere Geschichte. Rekordzuflüsse in Gold-ETFs trotz fallender Preise und die fortgesetzte Diversifizierung der Zentralbanken deuten darauf hin, dass Gold zunehmend als Schutz vor schwindendem Vertrauen in Staatsfinanzen, Anleihen und Institutionen gefragt ist – nicht bloß als kurzfristige Inflations- oder Zinswette. Daraus ergibt sich der entscheidende Gegensatz: Technisch ist Gold angeschlagen, strukturell bleibt es relevant. Die Korrektur kann tiefer und länger ausfallen; sie widerlegt aber nicht die These, dass ein Vermögenswert ohne Schuldner, Gegenpartei oder Refinanzierungsbedarf in einer fragiler werdenden Finanzwelt seinen besonderen Wert behält.
Florian Grummes
Edelmetall- und Krypto-Experte
Quelle: www.celticgold.de